

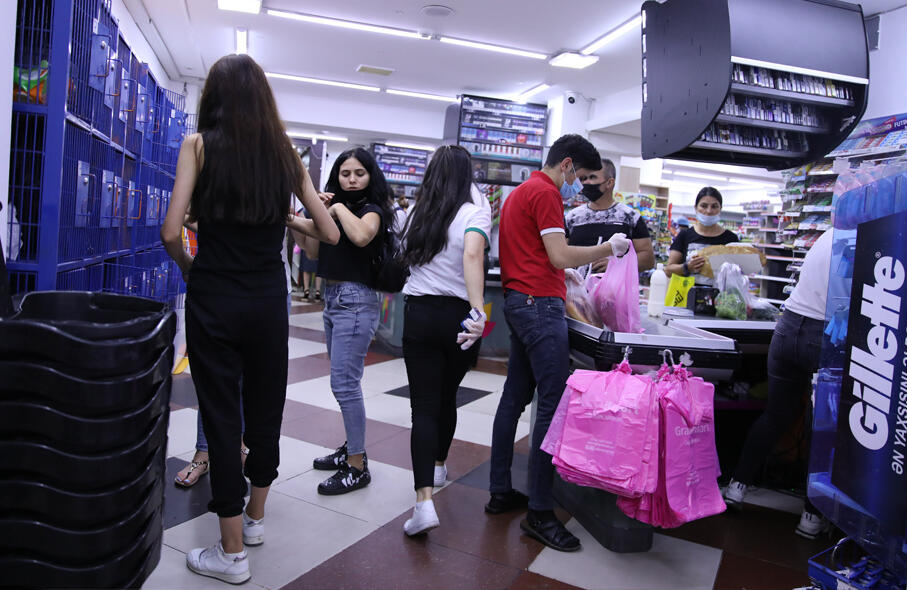
Sahibkarlıq subyektlərində karantin qaydalarına əməl olunması vacibdir
İqtisadiyyat Nazirliyi sahibkarlıq subyektlərində xüsusi karantin, zəruri sosial davranış qaydaları və sanitar-epidemioloji tələblərə əməl edilməsinə nəzarət tədbirlərini gücləndiriib.
İyulun 2-də monitorinqlər keçirilən 532 ticarət və ictimai iaşə obyektinin 388-də zəruri sosial davranış qaydalarına və sanitar-epidemioloji tələblərə əməl olunmaması hallarına rast gəlinib. Aradan qaldırılması mümkün olan hallarla bağlı bir sıra sahibkarlıq subyektlərinə xəbərdarlıq edilib, müəyyən edilmiş qaydaların və tələblərin ciddi şəkildə pozulmasına yol verilmiş obyektlərin sahibləri barədə isə müvafiq tədbirlərin görülməsi üçün aidiyyatı üzrə müraciət edilib.
Nəzarət tədbirləri zamanı saticıların, istehlakçıların quruyucu vasitələrdən istifadəsinin, sosial məsafənin gözlənilməsinin, marketlərə istehlakçıların məhdudiyyətli girişinin, ticarət obyektinin dezinfeksiyaedici vasitələrlə təmin olunmasının zəruriliyi bir daha sahibkarların diqqətinə çatdırılıb və karantin qaydalarının pozulması hallarına yol veriləcəyi halda, ciddi tədbirlərin görüləcəyi barədə məlumatlandırıblar.


