Bakıda Azərbaycan və Qazaxıstan arasında Birgə Hökumətlərarası Komissiyanın iclası keçirilib
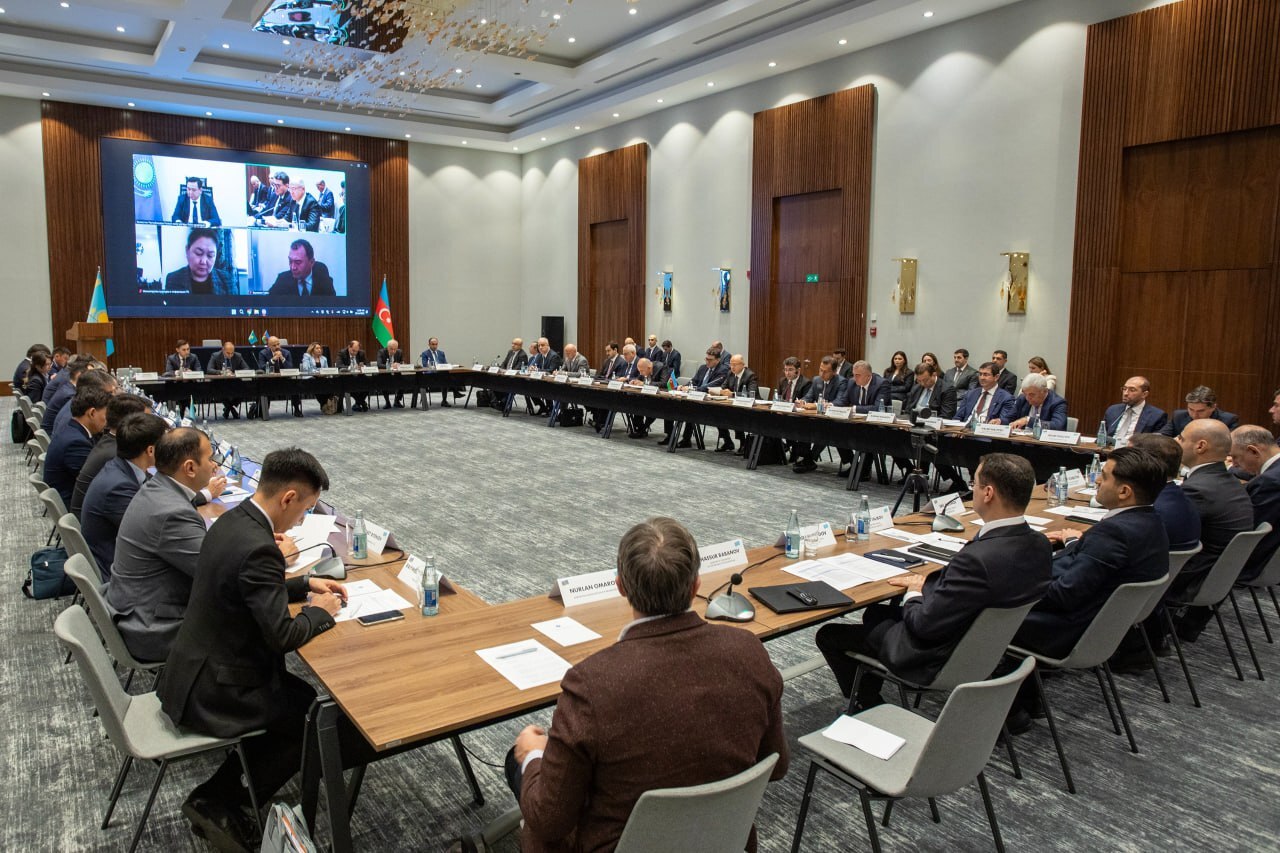
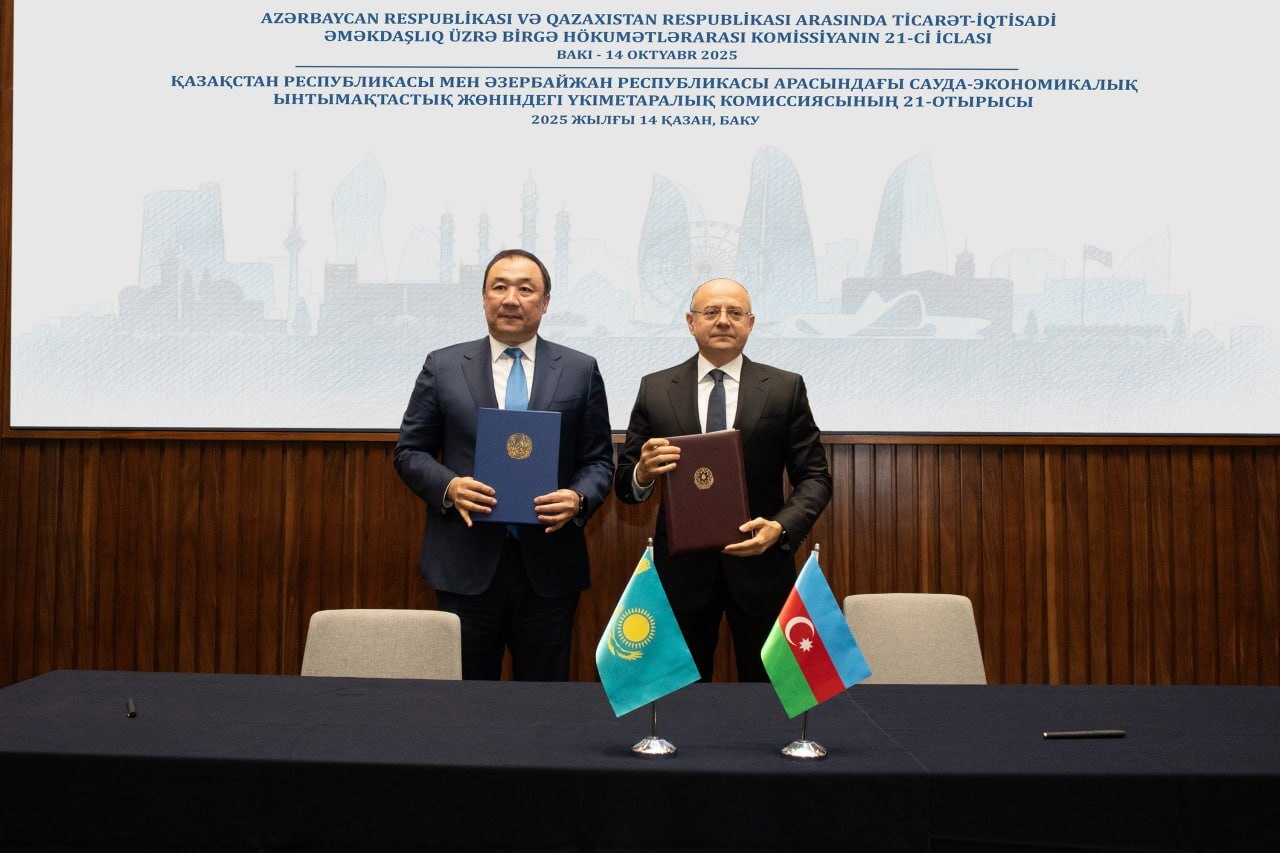
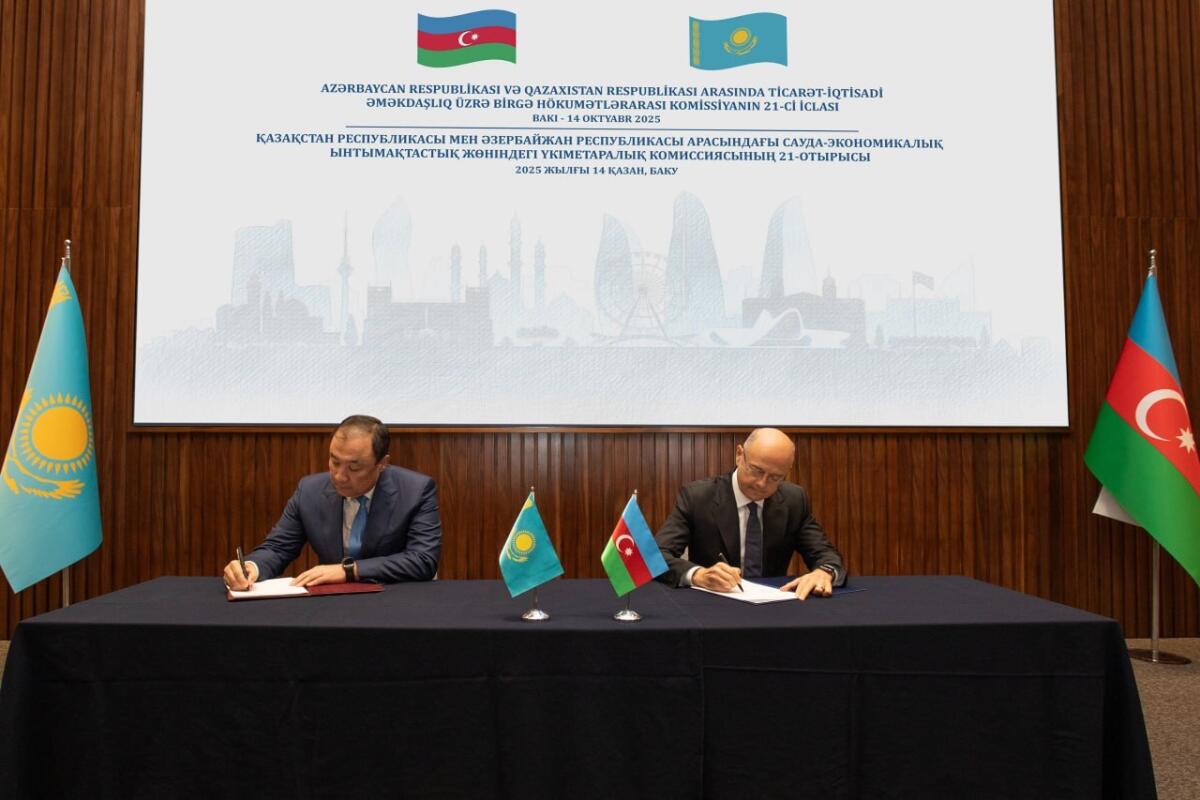
Bakıda Azərbaycan və Qazaxıstan arasında ticarət-iqtisadi əməkdaşlıq üzrə Birgə Hökumətlərarası Komissiyanın 21-ci iclası keçirilib.
Energetika Nazirliyindən verilən məlumata görə, iclasdan əvvəl Komissiyanın həmsədrləri - Azərbaycanın energetika naziri Pərviz Şahbazov və Qazaxıstanın nəqliyyat naziri Nurlan Sauranbayev arasında ikitərəfli görüş olub. Görüşdə strateji tərəfdaşlıq münasibətlərinin inkişafından məmnunluq ifadə olunub, iki ölkə arasında 2022-2026-cı illər üzrə əməkdaşlığın inkişaf etdirilməsi haqqında Kompleks Proqramın icrası, eləcə də enerji, nəqliyyat və digər sahələrdə qarşılıqlı fəaliyyətin gücləndirilməsi üçün həyata keçirilən və planlaşdırılan tədbirlər müzakirə edilib.
İclasda çıxış edən energetika naziri Pərviz Şahbazov bildirib ki, 2024-cü ildə iki ölkə arasında ticarət dövriyyəsi 50 faiz artaraq 470 milyon ABŞ dollarına çatıb, bu ilin ilk yarısında isə bu göstərici ötən ilin müvafiq dövrü ilə müqayisədə 4,2 dəfə artaraq 501 milyon dollar təşkil edib. Nazir enerji sahəsində əməkdaşlığın da uğurla inkişaf etdiyini bildirib: “2023-cü ildən indiyə qədər Bakı-Tbilisi-Ceyhan vasitəsilə dünya bazarına 3,4 milyon ton Qazaxıstan nefti nəql olunub. 2027-ci ilədək tranzit həcmlərinin illik 7 milyon tona çatdırılması və qarşılıqlı faydalı prinsiplər əsasında daha da artırılması imkanları nəzərdən keçirilir.”
Azərbaycan, Qazaxıstan və Özbəkistan arasında yaşıl enerjinin inkişafı və ötürülməsi layihəsinin isə enerji tərəfdaşlığını gücləndirən və regional enerji təhlükəsizliyinə töhfə verən strateji rolu diqqətə çatdırılıb. Əlavə edilib ki, noyabrda məsləhətçi şirkətin seçimi başa çatdıqdan sonra layihənin texniki-iqtisadi əsaslandırmasının hazırlanmasına başlanacaq. Energetika naziri həmçinin bildirib ki, Azərbaycan Transxəzər Nəqliyyat Dəhlizinin inkişafı sahəsində tərəfdaşlıq münasibətlərinin daha da gücləndirilməsinə və Zəngəzur dəhlizinin açılması perspektivləri də daxil olmaqla yeni imkanların birgə və səmərəli reallaşdırılmasına hazırdır.
Qazaxıstanın nəqliyyat naziri Nurlan Sauranbayev isə çıxışında ötən il iki ölkə arasında tranzit daşımalarının ümumi həcminin 21 faiz artaraq 3,6 milyon ton təşkil etməsini müsbət qiymətləndirib. Həmçinin Birgə İnvestisiya Fondunun Azərbaycanda və Qazaxıstanda prioritet infrastruktur və istehsal layihələrinə investisiyaların cəlb edilməsindəki əhəmiyyəti vurğulanıb. Elm, təhsil, mədəniyyət, gənclər siyasəti və turizm sahələrində də əməkdaşlıqda müsbət dinamikanın müşahidə olunduğu, bir sıra birgə təşəbbüslərin uğurla həyata keçirildiyi diqqətə çatdırılıb. Müzakirələr zamanı ticari-iqtisadi, energetika, nəqliyyat və logistika, kənd təsərrüfatı, qida təhlükəsizliyi, rəqəmsallaşma, informasiya-kommunikasiya texnologiyaları, səhiyyə, elm və təhsil, mədəniyyət, turizm və digər sahələrdə əməkdaşlığın inkişafı ilə bağlı aktual məsələlər nəzərdən keçirilib, bir sıra istiqamətlər üzrə razılaşmalar əldə edilib.
Azərbaycan-Qazaxıstan Birgə Hökumətlərarası Komissiyanın 21-ci iclasının yekunlarına dair Protokol imzalanıb. Komissiyanın 22-ci iclasının gələn il Qazaxıstanda keçirilməsi razılaşdırılıb.