
Vergi güzəştləri və azadolmalarına dair bildiriş formaları təsdiqlənib
Vergi sistemində həyata keçirilən islahatların əsas istiqamətlərindən biri də uçot sisteminin şəffaflaşdırılması, vergi güzəşti və azadolmalarının iqtisadi səmərəsinin yüksəldilməsidir. Vergi Məcəlləsinə dəyişikliklərdə malların sənədsiz dövriyyəsinə qarşı mübarizə aparılması, habelə vergi ödəyicilərinin gəlir və xərclərinin uçotunun sənədləşdirilməsi və dövriyyələrin şəffaflaşdırılması məqsədilə malların sənəd təqdim edilmədən satılmasına, xərclərin rəsmiləşdirilməməsinə, habelə vergidən azad olunan gəlirlərin sənədləşdirilməməsinə və bəyan edilməməsinə görə maliyyə sanksiyalarının tətbiqi nəzərdə tutulur. Məcəlləyə yeni əlavə olunmuş 58.15-ci maddəyə əsasən, vergi güzəşti və azadolmalarını əldə edən şəxslər vergidən azad olunan gəlirlərin bəyan edilməsinə və ya azad olunmasına görə vergi ödəyicisinə bəyan edilməmiş və ya azaldılmış gəlirin (xərclər çıxılmadan) 6 faizi miqdarında maliyyə sanksiyası tətbiq edilir. Mövcud qanunvericilik müəyyən fəaliyyət növlərindən və əməliyyatlardan əldə olunan gəlirləri vergidən azad edir. Bununla belə, həmin fəaliyyət növü ilə məşğul olan şəxslər də gəlir və xərclərinin uçotunu aparmalı və vergi orqanına bəyannamə təqdim etməlidirlər. Yəni vergidən azadolma vergi ödəyicilərini digər öhdəliklərindən - bəyannamə verməkdən, uçot aparmaqdan azad etmir.
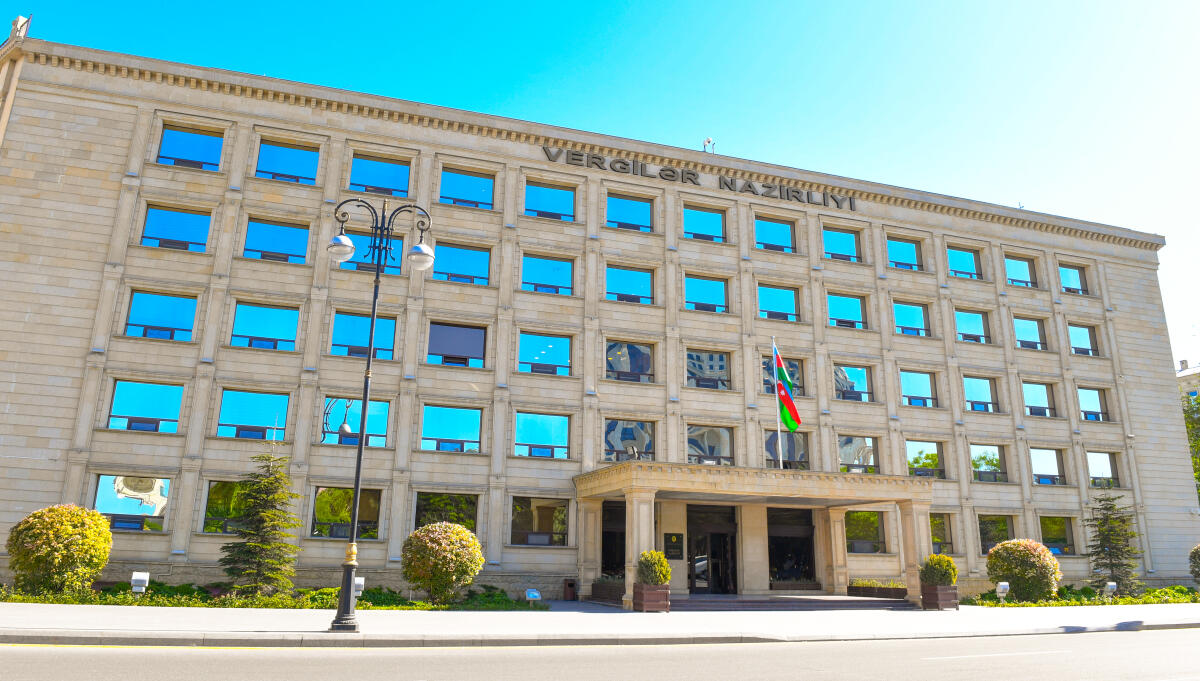
Vergilər naziri vergi güzəşti və azadolmalarının qanunvericiliklə müəyyən edilmiş qaydada tətbiqinin təmin olunması və maliyyə sanksiyalarına məruzqalma risklərinin azaldılması məqsədilə müvafiq əmr imzalayıb. Bununla da istifadə olunmuş güzəşt və azadolmaların vergi bəyannamələrinin müvafiq sətirlərində düzgün əks etdirilməsi, habelə onlardan istifadə hüququnun müvafiq sənədlərlə əsaslandırılmasının vacibliyi barədə bəyannamələr vergi orqanlarına göndərilməmişdən qabaq vergi ödəyicilərinin məlumatlandırılması məqsədilə bildiriş formaları təsdiq olunub. Bunlar "Azərbaycan Respublikasının Vergi Məcəlləsi ilə müəyyən edilmiş güzəşt və azadolmalara əsas verən sənədlərin siyahısı barədə məlumat", "Vergi güzəşti və azadolmaları bəyan edən şəxslər üçün bildiriş-xəbərdarlıq", "Vergi güzəşti və azadolmaları bəyan etməyən aidiyyəti şəxslər üçün bildiriş-xəbərdarlıq" formalarıdır.
Vergi Məcəlləsi ilə müəyyən olunmuş güzəşt və ya azadolmalardan istifadə hüququnu təsdiq edən sənədlər vergi növlərinə müvafiq olaraq qruplaşdırılıb. Buraya aşağıdakı güzəşt və ya azadolmalardan istifadə hüququ verən sənədlər aiddir:
- muzdlu işlə əlaqədar əldə edilmiş gəlirdən tutulan gəlir vergisi üzrə;
- muzdlu işə aid olmayan gəlirdən tutulan gəlir vergisi üzrə;
- mənfəət vergisi üzrə;
- əlavə dəyər vergisi üzrə;
- torpaq vergisi üzrə;
- əmlak vergisi üzrə;
- sadələşdirilmiş vergi üzrə.