Estoniya ilə iqtisadi əlaqələrin inkişafı müzakirə olunub
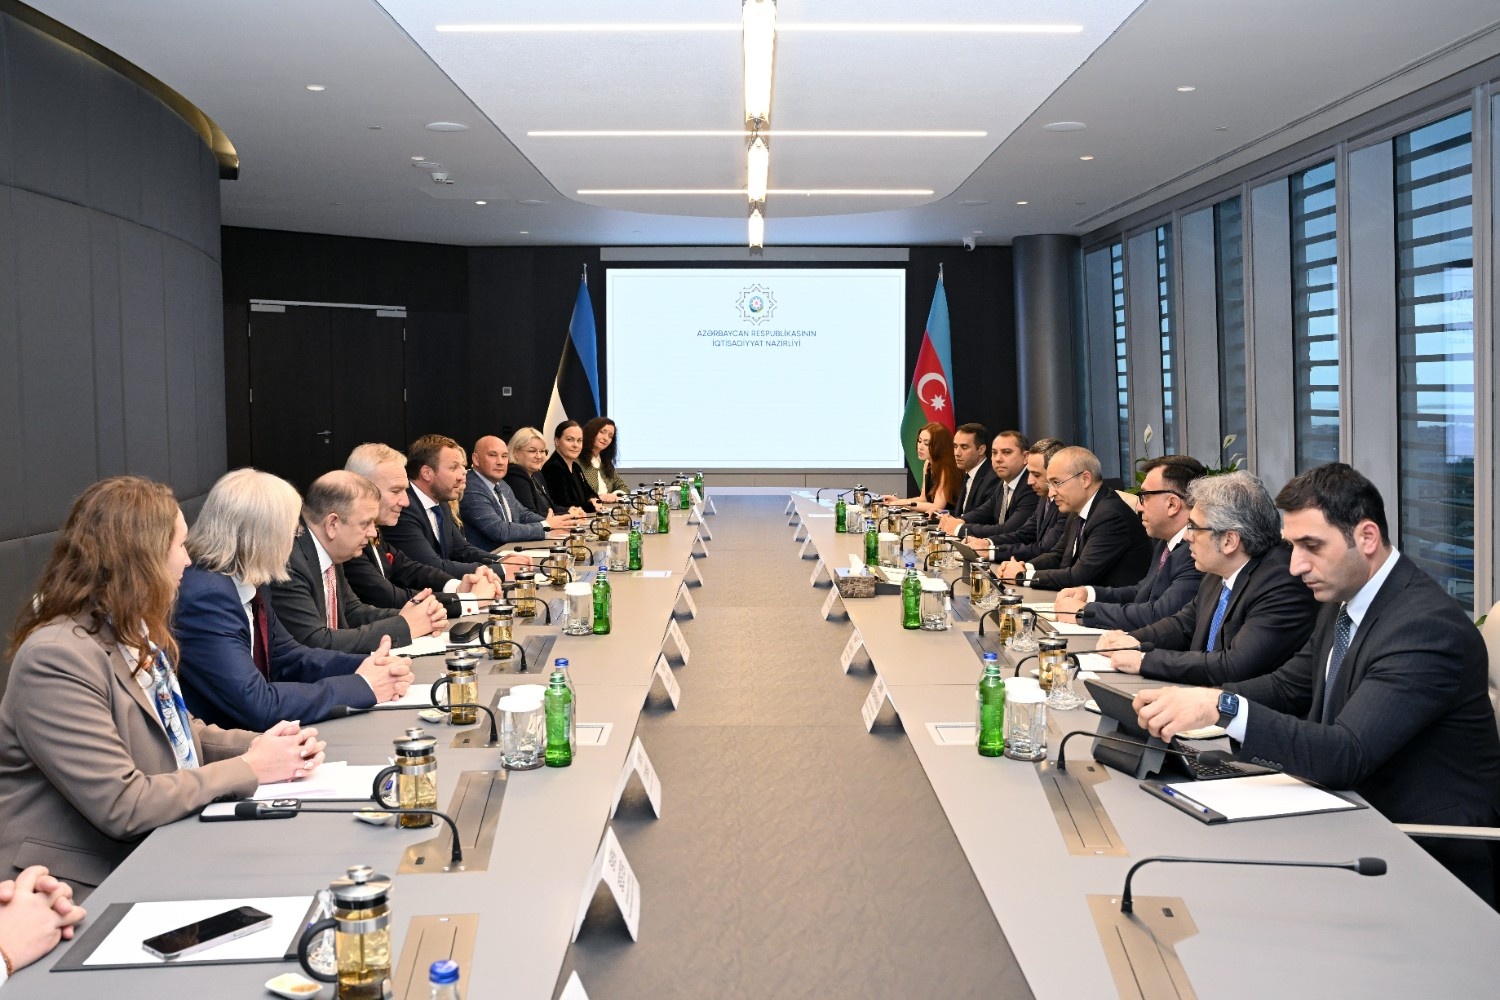
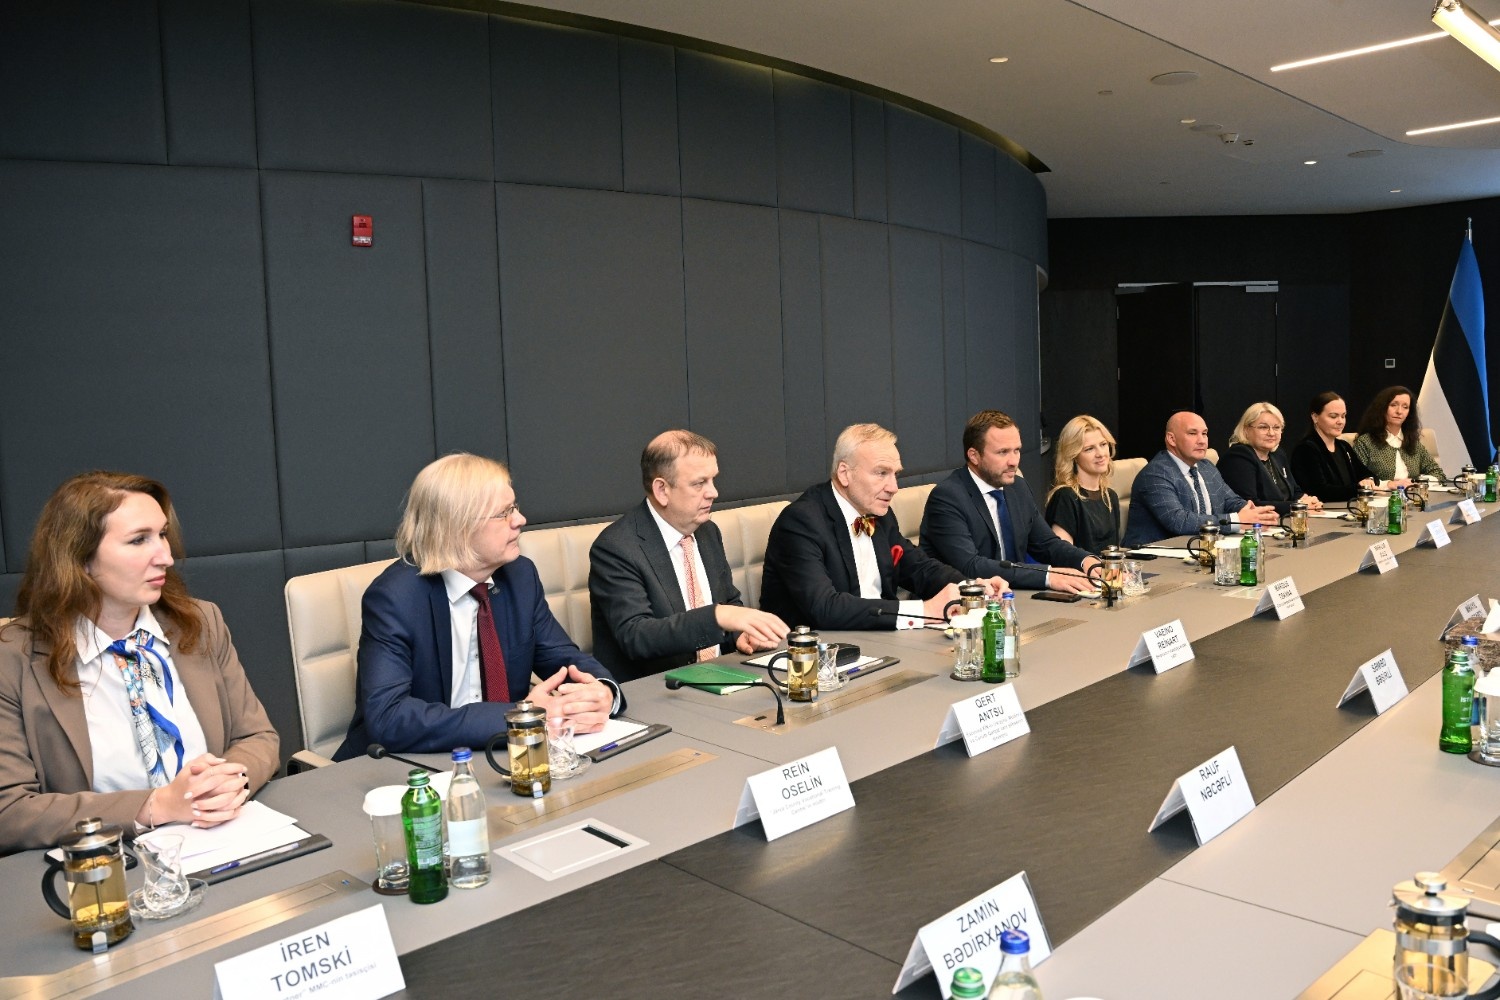
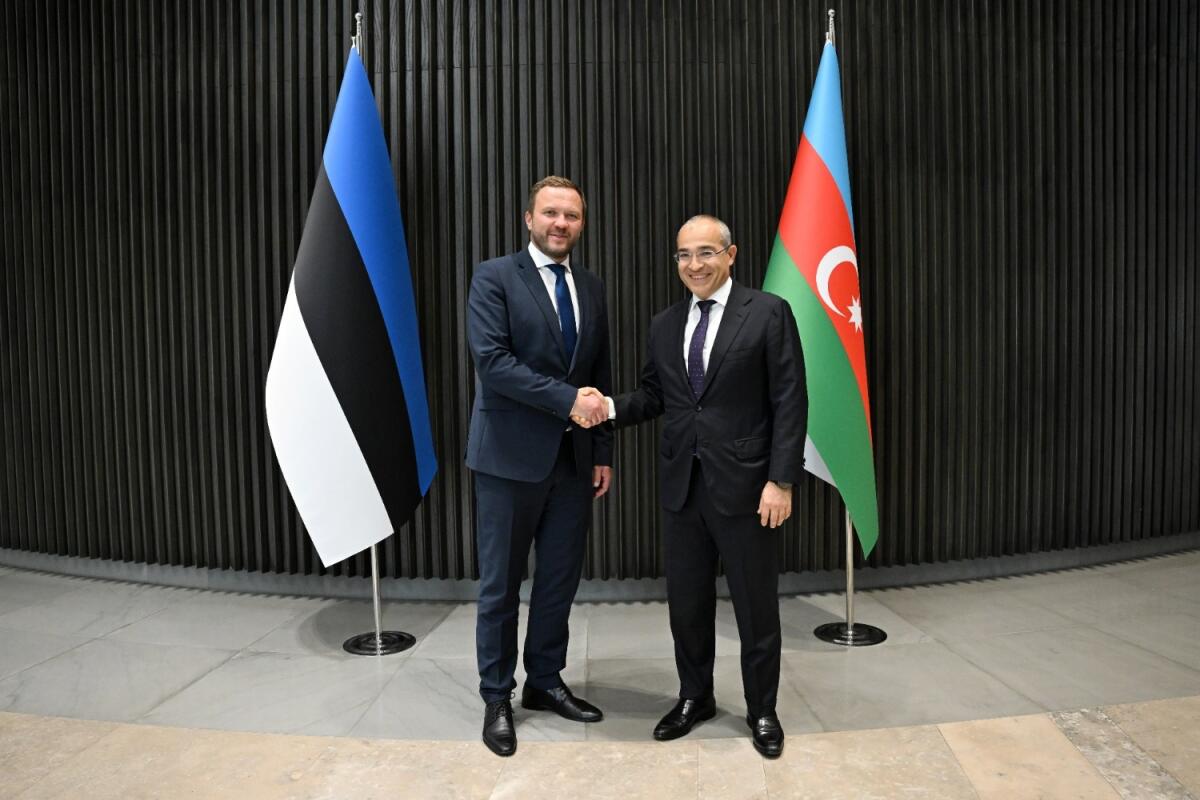
İqtisadiyyat naziri Mikayıl Cabbarov Estoniyanın xarici işlər naziri Marqus Tsaxna ilə görüşüb.
İqtisadiyyat naziri Mikayıl Cabbarov qarşılıqlı rəsmi səfərlər, keçirilən görüşlər və işgüzar dairələrin iştirakı ilə reallaşdırılan tədbirlərin tərəfdaşlığın möhkəmləndirilməsində rolunu vurğulayıb. Qeyd edilib ki, Estoniya ilə iqtisadi-ticarət əməkdaşlığı genişlənir. Bu ilin yanvar-sentyabr ayları ərzində ölkələrimiz arasında ticarət dövriyyəsi 2 dəfədən çox artıb. İnvestisiya üzrə işbirliyi də bu ölkə ilə iqtisadi münasibətlərdə önəmli istiqamətlərdəndir. Azərbaycanda sənaye, nəqliyyat, tikinti, ticarət, xidmət sahələri üzrə 65-dək Estoniya şirkəti qeydiyyatdadır. İkitərəfli əməkdaşlıqda enerji, o cümlədən alternativ enerji, nəqliyyat, İKT, əczaçılıq və digər istiqamətlərdə birgə fəaliyyətin gücləndirilməsi imkanları qeyd olunub.
Tərəflər biznes, ticarət və investisiya əlaqələrinin inkişafı, işğaldan azad edilmiş ərazilərimizdə həyata keçirilən layihələrə Estoniya şirkətlərinin iştirak etməsi, özəl sektorda rəqəmsal həllərin tətbiqi sahəsində təcrübə və bilik mübadiləsi imkanlarını dəyərləndiriblər.