

Qeyri-neft sektorunda şəffaflaşma prosesləri sürətlənib
Dövlət-biznes münasibətlərində şəffaflığın təmin edilməsi, "kölgə iqtisadiyyatı"nın miqyasının azaldılması, vergi uçotunun bərpası və biznesin öz dövriyyələrini leqallaşdırması istiqamətində əldə olunan nəticələr qeyri-neft-qaz sektorundan vergi daxilolmalarının artımına gətirib. Xüsusilə də özəl sektorun vergi daxilolmalarında xüsusi çəkisinin yüksəlməsi müşahidə olunmaqdadır. Bununla yanaşı, 2019-cu ilin yanvar-may aylarında qeyri-neft-qaz sektorunun dövriyyələrində, habelə ƏDV-yə cəlb olunan və elektron qaimə-fakturalarla rəsmiləşən dövriyyələrdə artım dinamikasının yüksəlməsi iqtisadiyyatda şəffaflaşma proseslərinin sürətlənməsini təsdiq edir.
2019-cu ilin 5 ayında ötən ilin müvafiq dövrü ilə müqayisədə qeyri-neft sektoru üzrə dövriyyələr 8 faiz artıb. ƏDV dövriyyəsində artım isə 9,6 faiz təşkil edir. Ticarət və ictimai iaşə sektoru daha yüksək artım göstəriciləri nümayiş etdirir. Topdansatış ticarət sektorunda dövriyyə 18,4 faiz, o cümlədən ƏDV dövriyyəsi 24,6 faiz artıb. Pərakəndə ticarət sektorunda dövriyyə daha yüksək templə - 37,3 faiz, o cümlədən ƏDV dövriyyəsi 38,2 faiz artıb. İctimai iaşənin dövriyyəsində isə artım 20,6 faiz təşkil edir.
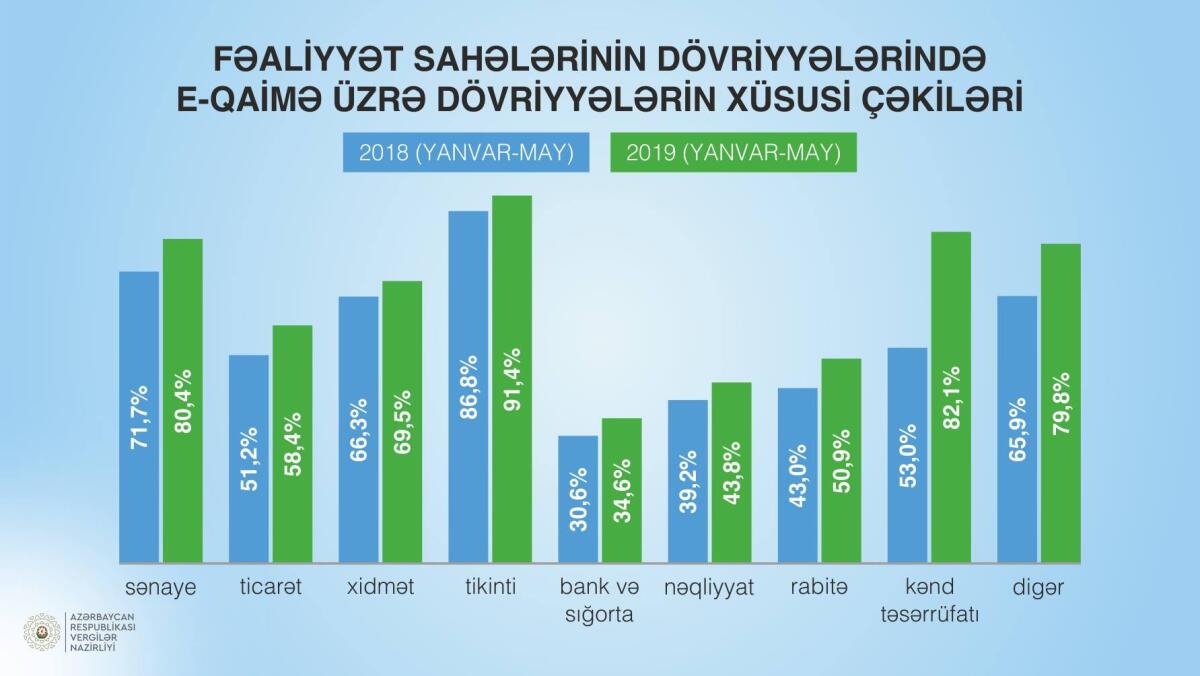
Şəffaflaşmanı əks etdirən daha bir mühüm indikator e-qaimə ilə rəsmiləşən dövriyyələrin artımıdır. 2019-cu ilin 5 ayında ötən ilin müvafiq dövrü ilə müqayisədə qeyri-neft sektorunda elektron qaimə-faktura ilə rəsmiləşən dövriyyənin cəmi dövriyyədə xüsusi çəkisi 59,5 faizdən 65,7 faizə yüksəlib. Qeyri-neft sektorunda elektron qaimə-faktura ilə rəsmiləşən dövriyyənin artan məbləğinin 81,3 faizi ticarət və sənayenin payına düşüb. Bu sektorda dövriyyənin nominal artım tempinin ÜDM-in nominal artımı tempini üstələməsi, e-qaimə ilə rəsmiləşən dövriyyənin xüsusi çəkisinin artması gəlirlərin şəffaflaşması və əqdlərin sənədləşməsi səviyyəsinin yüksəlməsini göstərir ki, bu da “kölgə iqtisadiyyatı”nın həcminin azalmasına işarə edir.
2019-cu ilin yanvar-may aylarında istehsal və topdansatış ticarətin toplam dövriyyəsi 16,3 faiz, o cümlədən sektorlar üzrə elektron qaimə-faktura ilə rəsmiləşən toplam dövriyyə 38,3 faiz artıb. Topdansatış ticarətdə elektron qaimə-faktura ilə rəsmiləşən dövriyyə 43,7 faiz, istehsalda isə 30,1 faiz artıb. Topdansatış ticarətdə elektron qaimə-faktura ilə rəsmiləşən dövriyyənin cəmi ticarət dövriyyəsində xüsusi çəkisi 68,9 faizdən 83,6 faizə, istehsalda isə 65,7 faizdən 75,4 faizə yüksəlib.
Elektron qaimə-faktura ilə rəsmiləşən dövriyyənin artım tempi həm topdansatış ticarətdə, həm də pərakəndə ticarətdə 43,7 faizə çatıb. Elektron qaimə-faktura ilə rəsmiləşən dövriyyənin həcmində ən yüksək artım templəri kənd təsərrüfatında (91,8 faiz), ticarətdə (43,7 faiz), rabitədə (24,2 faiz), sənayedə (16,9 faiz) və digər fəaliyyət sahələrində (29,9 faiz) müşahidə olunur. Bütün fəaliyyət sahələrində elektron qaimə-faktura ilə rəsmiləşən dövriyyənin cəmi dövriyyədə xüsusi çəkisinin artması qeydə alınıb.
Şəffaflaşma baxımından müsbət proseslərdən biri də pərakəndə ticarətdə və ictimai iaşədə əldə edilən elektron qaimə-fakturaların dəyərinin, müvafiq olaraq, 70,1 faiz və 56,3 faiz artmasıdır.

