

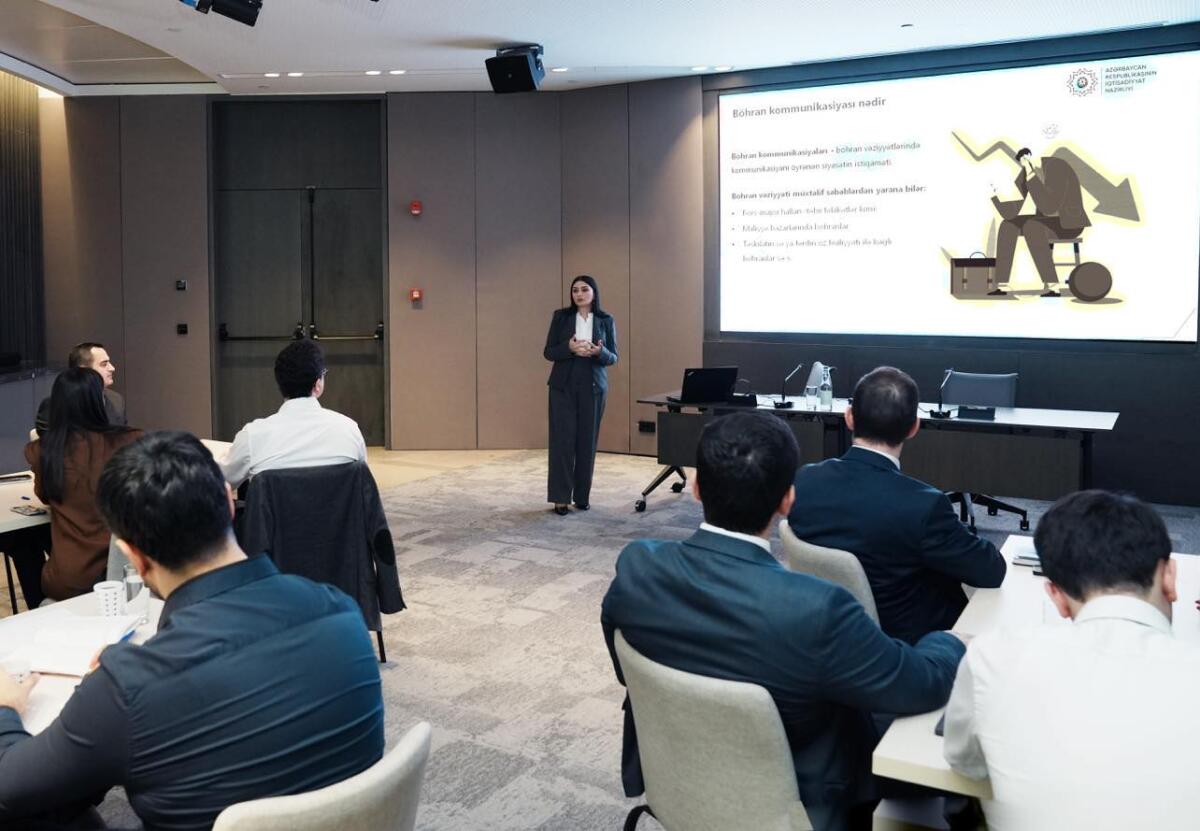
İqtisadiyyat Nazirliyi tərəfindən üçüncü “Yüksəliş” müsabiqəsinin qalibləri üçün təlim keçirilib
Üçüncü “Yüksəliş” müsabiqəsinin bilik və bacarıqlarının artırılması məqsədilə İqtisadiyyat Nazirliyində təlim təşkil olunub. Nazirliyin əməkdaşı Ülkər Nəbiyeva tərəfindən müsabiqə qaliblərinə, o cümlədən, müsabiqənin İşçi qrupunun üzvlərinə keçilmiş təlim “Böhran kommunikasiyasının təşkili” mövzusunu əhatə edib.
Təlimdə böhranın idarə olunması, kommunikasiya alətlərindən istifadə və ictimaiyyətlə kommunikasiyanın düzgün qurulması barədə məlumat verilib. İştirakçılara praktiki tapşırıqlar verilib, böhran vəziyyətindən çıxmaq üçün ssenarilər üzrə müzakirələr aparılıb.
“Yüksəliş” müsabiqəsi Azərbaycan Respublikasının Prezidenti cənab İlham Əliyevin 26 iyul 2019-cu il tarixində imzaladığı Sərəncamla təsis olunub. Müsabiqə qalibləri mentorlar (https://yukselish.az/mentors.html) tərəfindən birillik fərdi inkişaf planı və 20 min manat məbləğində özünüinkişaf üçün pul mükafatı əldə edirlər.
Qeyd edək ki, növbəti, sayca dördüncü “Yüksəliş” müsabiqəsinə qeydiyyat başlayıb. Qeydiyyat mərhələsi bu ilin 31 mart tarixinədək davam edəcək.

