

Hazırda Azərbaycandakı sahibkarlıq subyektlərinin 99,6 faizini KOB subyektləri təşkil edir
Hazırda Azərbaycanda fəaliyyət göstərən sahibkarlıq subyektlərinin 99,6 faizini KOB subyektləri təşkil edir.
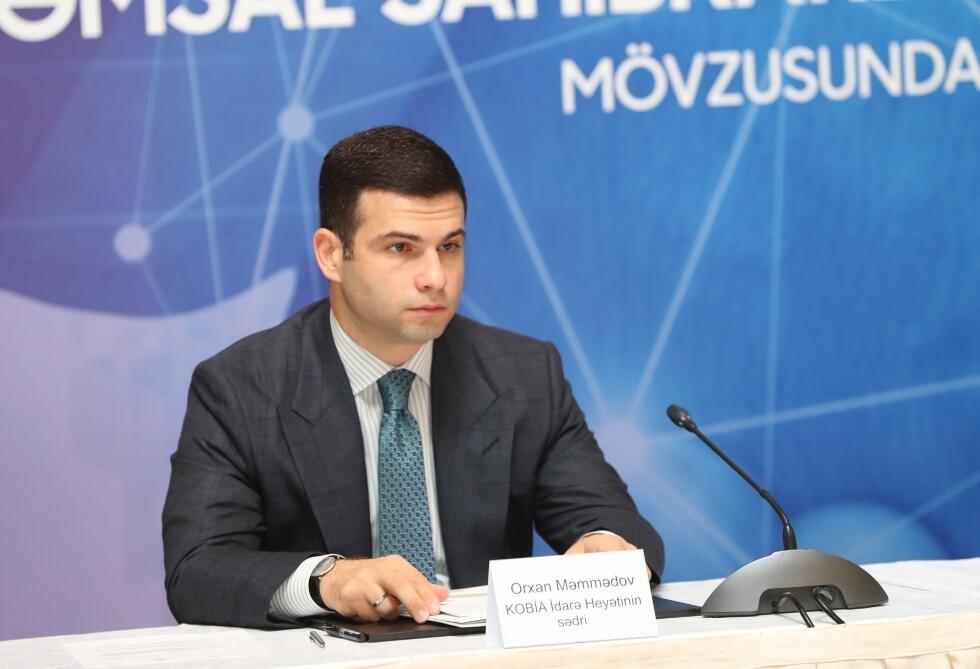
Bu barədə Kiçik və Orta Biznesin İnkişafı Agentliyinin (KOBİA) İdarə Heyətinin sədri Orxan Məmmədov iyunun 24-də Bakıda keçirilən Azərbaycan-Qara Dəniz Ticarət və İnkişaf Bankı biznes forumunda deyib.
“KOB-ların innovativ inkişafının dəstəklənməsi strateji fəaliyyət gündəliyimizin əsas elementlərindən biridir. Mikro, kiçik və orta sahibkarlıq müasir iqtisadiyyatların əsas sütunu və hərəkətverici qüvvəsi hesab olunur və bu baxımdan, KOB-ların fəaliyyətinin şaxələndirilməsi və innovasiya səviyyəsi bütövlükdə ölkənin inkişaf səviyyəsinin göstəricisidir. Biznesin innovativ transformasiyası və şaxələndirilməsi adekvat səviyyədə maliyyələşdirmə tələb edir və ənənəvi maliyyə sistemi mövcud problemlərin aradan qaldırılmasında çətinliklərlə üzləşir. Bu baxımdan, davamlı maliyyə resurslarının təmin edilməsi üçün gələcəkdə alternativ maliyyə mənbələri, o cümlədən “Fintech” texnologiyası mühüm əhəmiyyət kəsb edəcək”, - deyə O.Məmmədov vurğulayıb.
