DVX nümayəndələri beynəlxalq tədbirdə iştirak ediblər
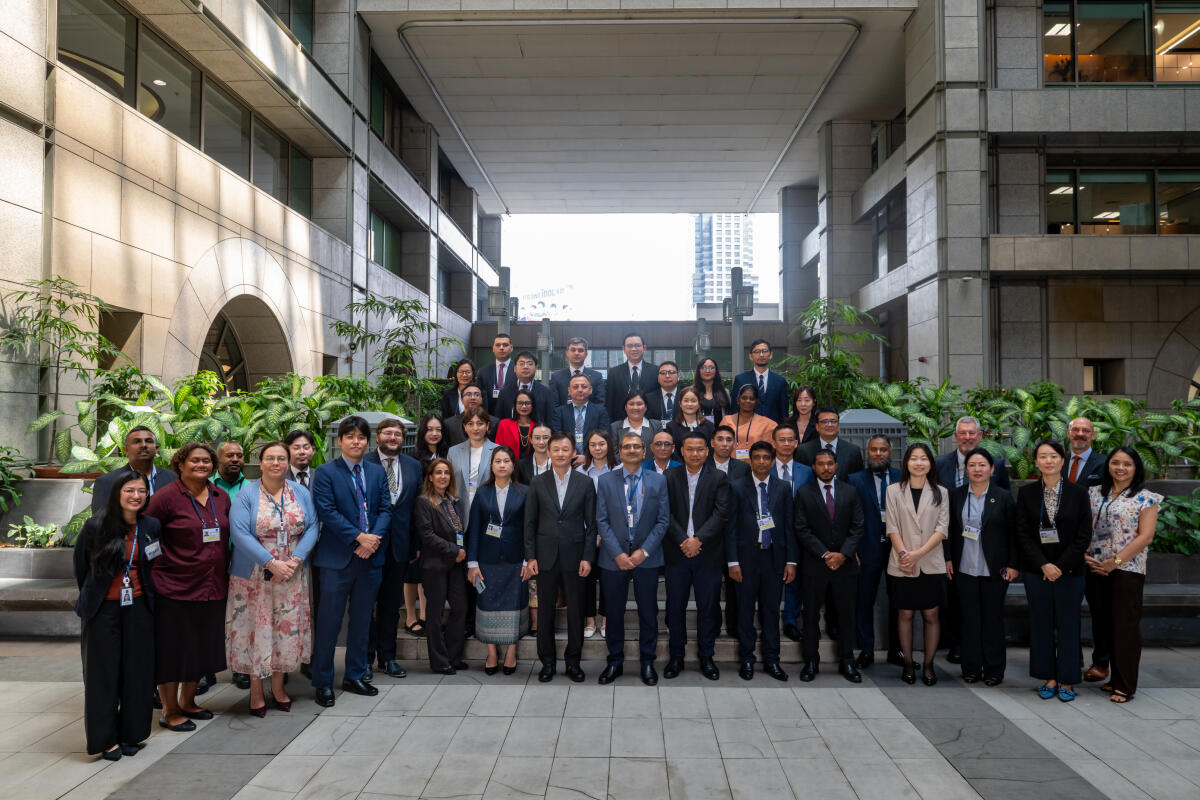
Filippinin Manila şəhərində beynəlxalq ticarət və elektron ticarət üzrə ƏDV məsələlərinə həsr olunmuş tədbir keçirilib. Asiya İnkişaf Bankı (AİB), İqtisadi Əməkdaşlıq və İnkişaf Təşkilatı (OECD) və OECD Koreya Siyasət Mərkəzinin birgə təşkilatçılığı ilə keçirilən tədbirdə müxtəlif ölkələrin vergi administrasiyalarının, o cümlədən Azərbaycan Respublikasının İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətinin (DVX) nümayəndələri iştirak ediblər.
Tədbirdə elektron ticarət və rəqəmsal xidmətlərin ƏDV-yə cəlb edilməsi, elektron ticarət üzrə vergi inzibatçılığının təkmilləşdirilməsi, beynəlxalq təcrübə və qabaqcıl yanaşmalar müzakirə olunub.
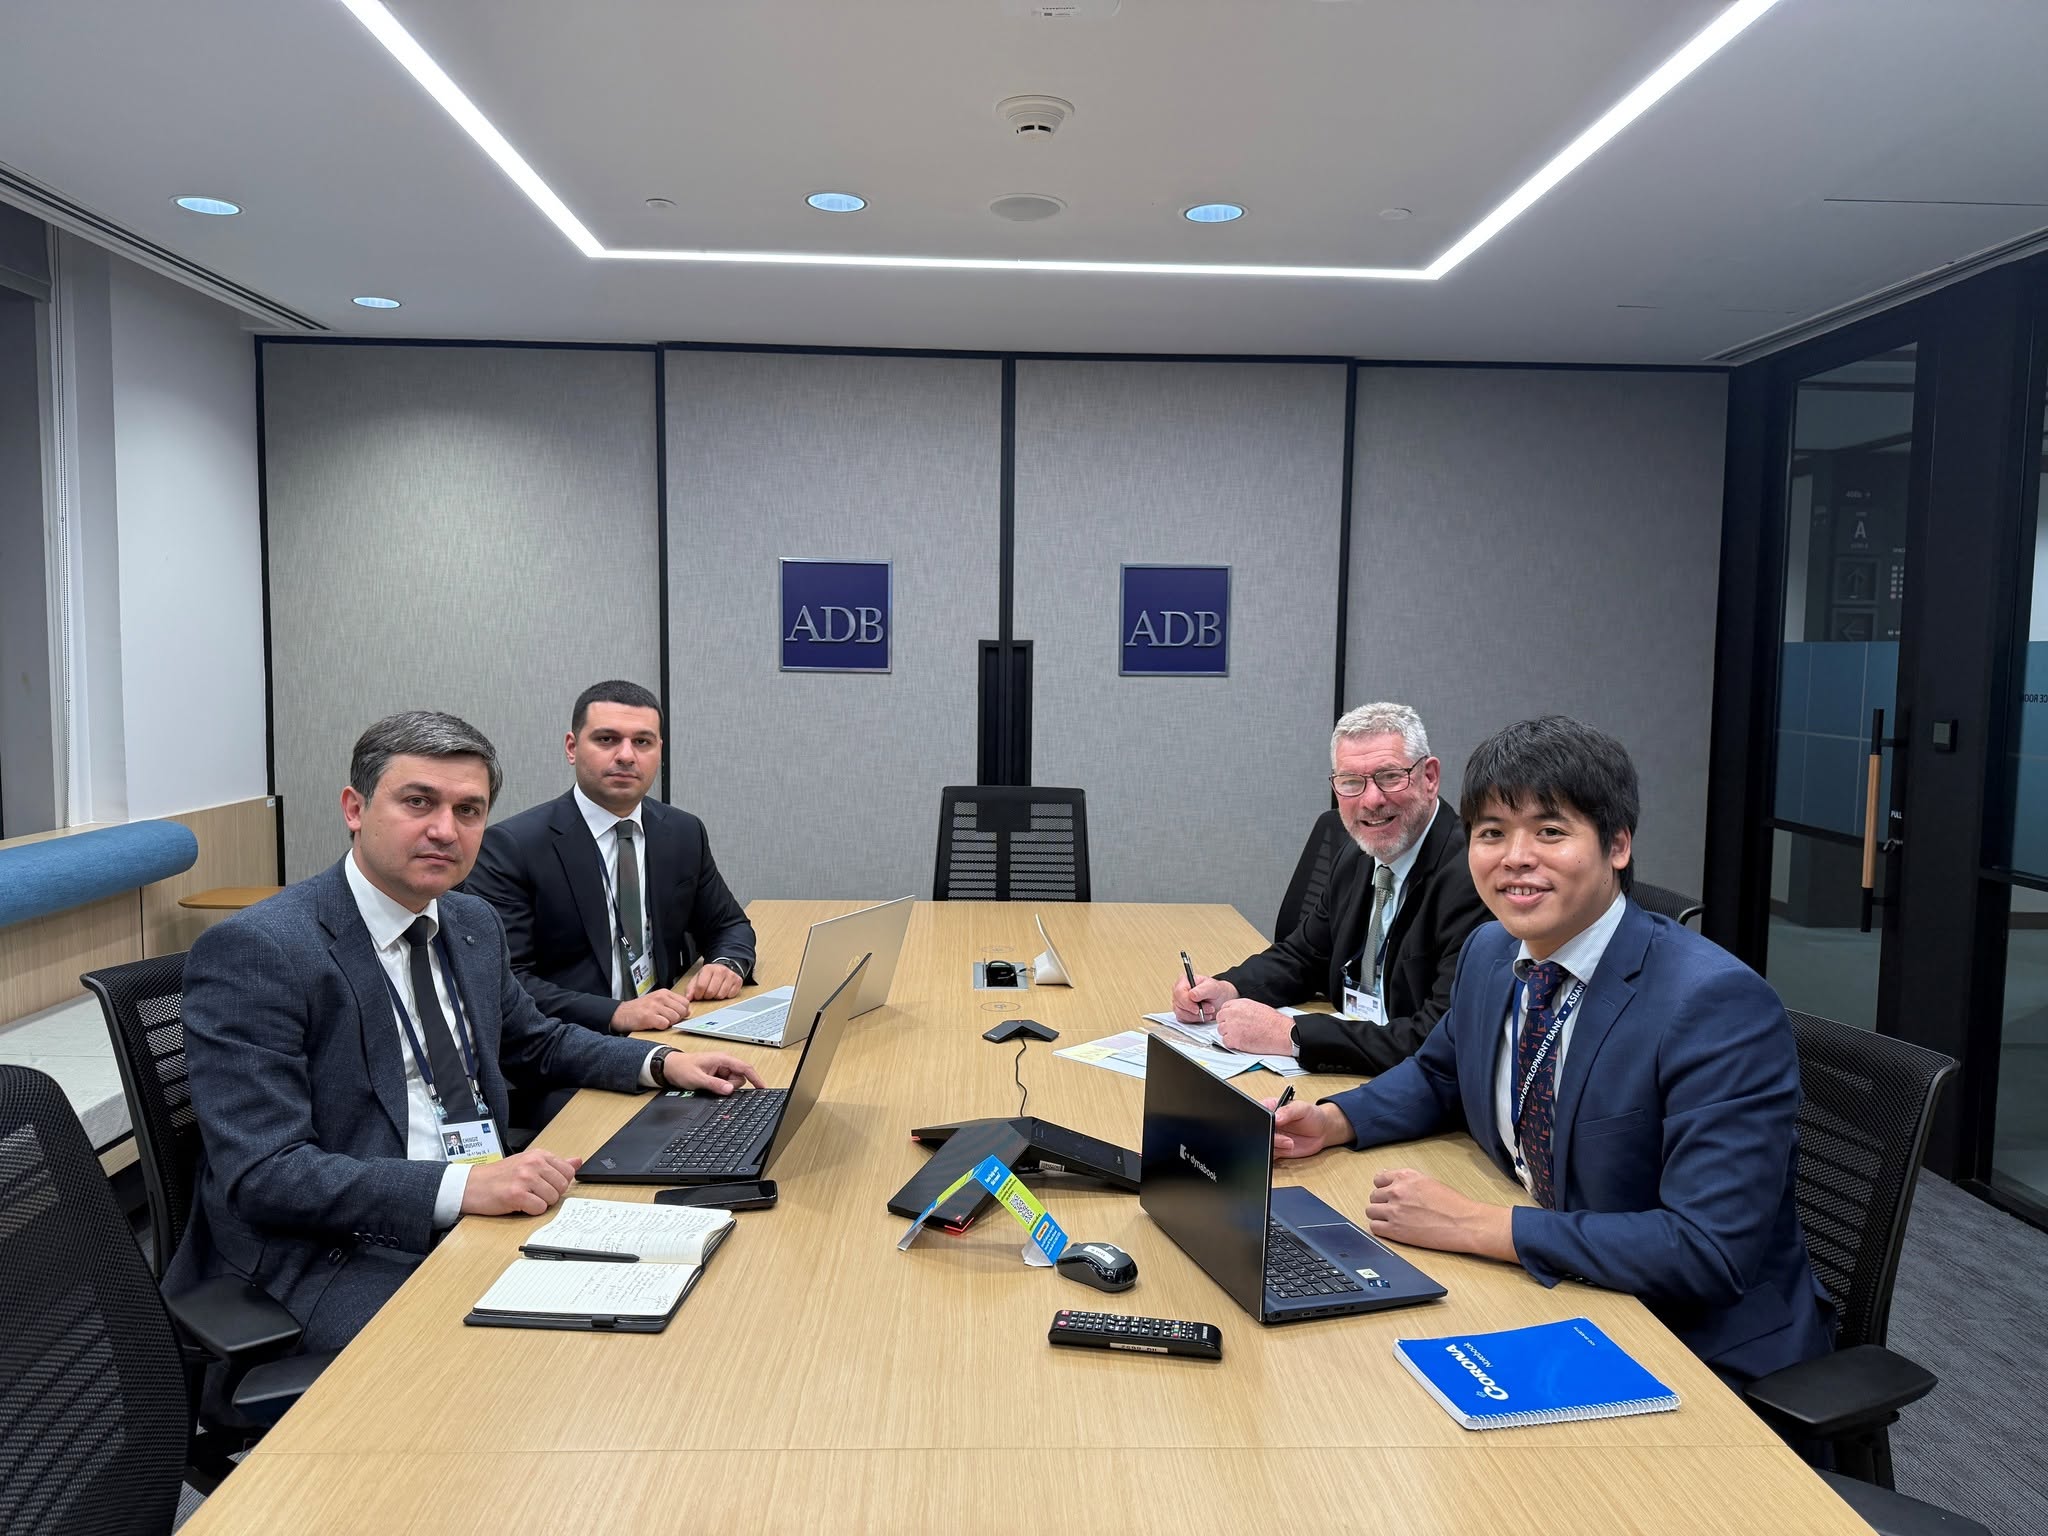
Tədbir çərçivəsində AİB və DVX nümayəndələri arasında ikitərəfli görüş keçirilib. Görüşdə Azərbaycanda həyata keçirilən “Daxili Resursların Səfərbər edilməsi və Beynəlxalq Vergi Əməkdaşlığı üzrə Regional Mərkəzin Yaradılması” regional texniki yardım layihəsinin cari vəziyyəti, növbəti mərhələdə nəzərdə tutulan tədbirlər, eləcə də elektron ticarət və rəqəmsal iqtisadiyyat sahəsində vergitutma mexanizmlərinin və vergi inzibatçılığının təkmilləşdirilməsi məsələləri müzakirə edilib.