

Kamboca ilə ikiqat vergitutmanın aradan qaldırılması üzrə Saziş layihəsinin müddəaları razılaşdırılıb
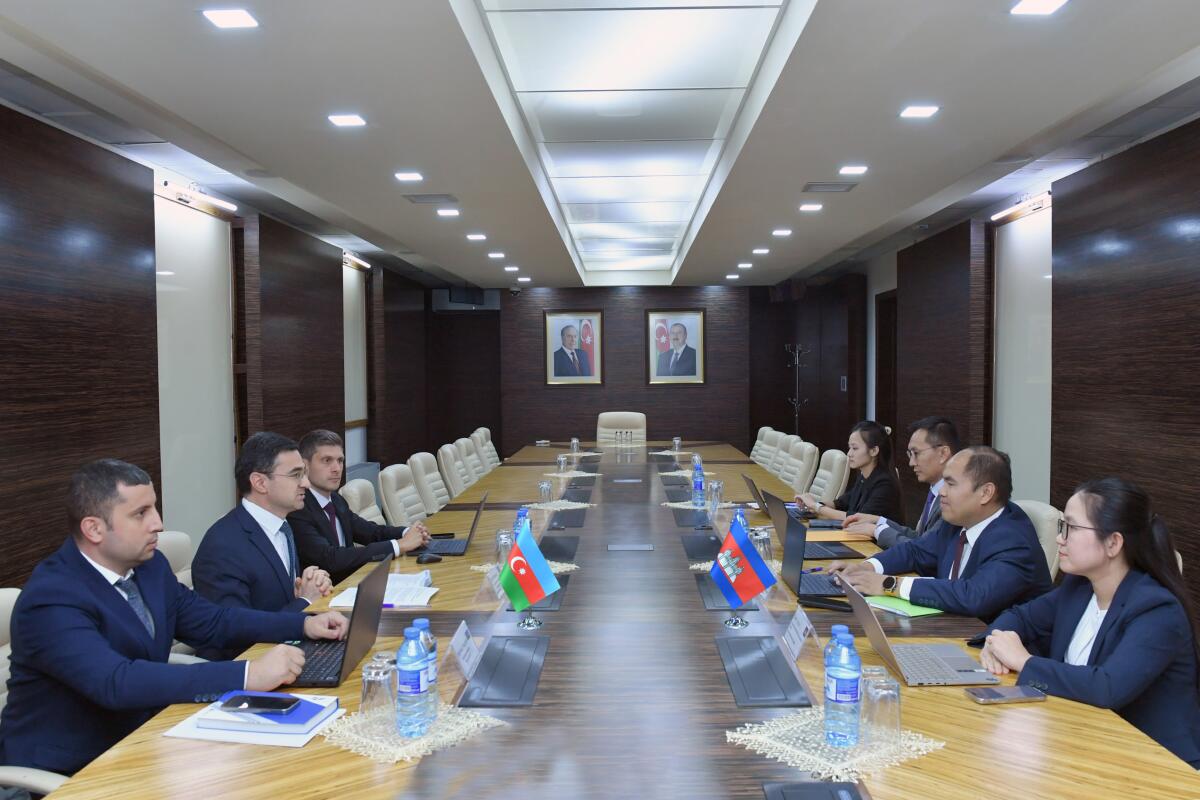
Azərbaycan Respublikası ilə Kamboca Krallığı arasında gəlirlərə görə vergilərə münasibətdə ikiqat vergitutmanın aradan qaldırılması və vergidən yayınmanın qarşısının alınması haqqında Saziş layihəsi üzrə danışıqların ikinci mərhələsi keçirilib.
Müzakirələr zamanı Saziş layihəsinin razılaşdırılmasının hər iki ölkənin investorları üçün daha əlverişli şəraitin yaradılmasına, habelə vergi sahəsində ikitərəfli əməkdaşlığın gücləndirilməsinə töhfə verəcəyi bildirilib.
Qeyd olunub ki, Saziş məlumat mübadiləsi və vergi borclarının yığılmasına yardım sahələrində əməkdaşlığın gücləndirilməsi baxımından da mühüm əhəmiyyət kəsb edir.
Müzakirələrin nəticəsi olaraq Saziş layihəsinin vergitutma ilə bağlı bütün müddəaları üzrə razılıq əldə olunub. Bununla yanaşı, layihənin birbaşa vergitutma məsələlərinə aid olmayan digər müddəaları üzrə də razılığın əldə edilməsi istiqamətində tərəflərin birgə fəaliyyət göstərəcəyi bildirilib.
Danışıqların nəticələri tərəflər arasında imzalanmış “Razılaşdırılmış Protokol” sənədi ilə rəsmiləşdirilib.

