

Sahibkarlardan əsas gözlənti vergilərin dövlət büdcəsinə könüllü və şəffaf şəkildə ödənilməsidir
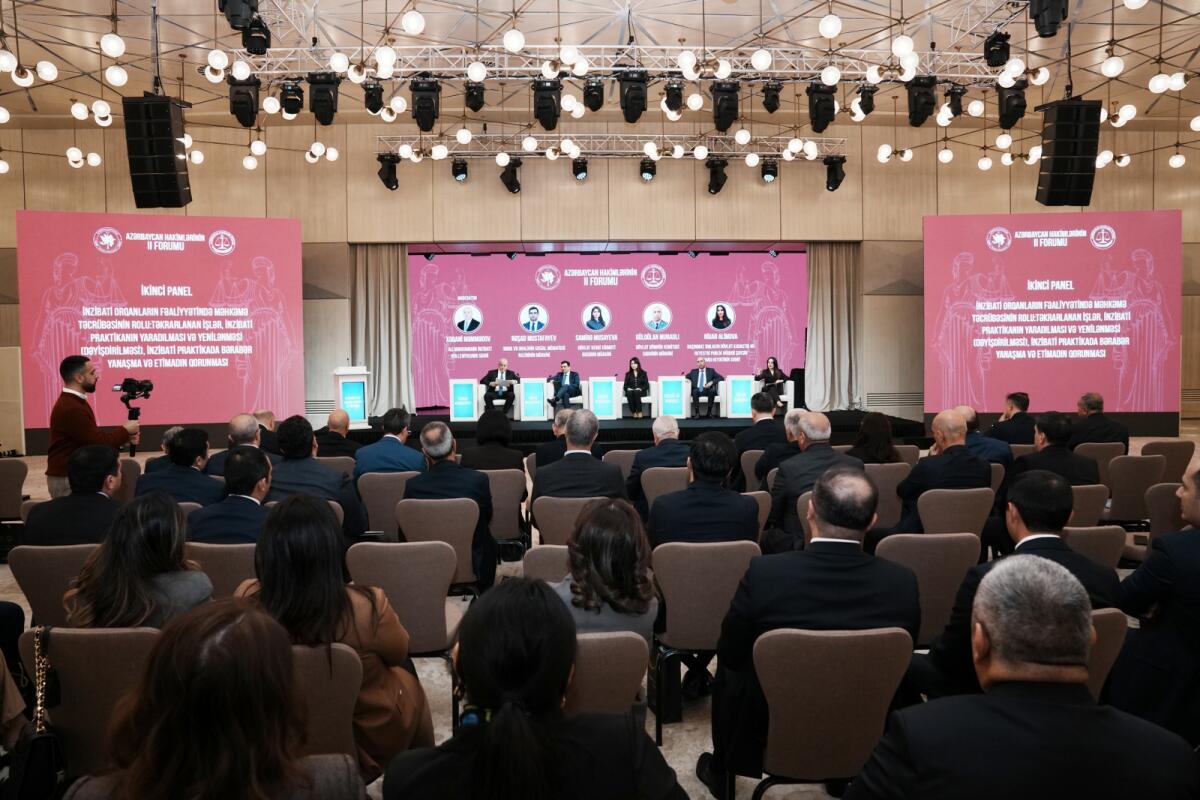
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətinin (DVX) rəis müavini Samirə Musayeva Azərbaycan Hakimlərinin II Forumunda iştirak edib. Samirə Musayeva dövlət büdcəsinə fiskal yığımların 79,1%-nin DVX tərəfindən təmin olunduğuna diqqət çəkərək, bunun 93%-nin məhz könüllü vergi daxilolmaları hesabına səfərbər edildiyini vurğulayıb.
Samirə Musayevanın sözlərinə görə, DVX-nin 2025-2028-ci illər üzrə strategiyasında əsas diqqət təkcə büdcə daxilolmalarına deyil, həm də güclü insan kapitalı və ədalətli biznes mühitinin yaradılmasına yönəlib. Strategiyanın başlıca məqsədləri könüllü əməletmənin təşviqi və “kölgə iqtisadiyyatı” ilə mübarizədir. Bu yanaşma onu göstərir ki, qanunlara riayət edən sahibkarlardan əsas gözlənti vergilərin dövlət büdcəsinə könüllü və şəffaf şəkildə ödənilməsidir.
DVX-nin rəis müavini qeyd edib ki, “İnzibati icraat haqqında” Qanunun qüvvəyə mindiyi tarixdən etibarən, vergi orqanları tərəfindən bütün inzibati icraat tədbirlərinin həyata keçirilməsinə dair konkret formaların təsdiqi və proseslərin avtomatlaşdırılması istiqamətində mühüm işlər görülüb. Müxtəlif növ inzibati aktların tərtibi, səyyar və kameral vergi yoxlamalarının aparılması, habelə aralıq inzibati aktlar üzrə vergi ödəyiciləri ilə yazışmalar tam elektronlaşdırılıb.
Bununla yanaşı, DVX-də məhkəməyə qədər inzibati şikayətlərə baxılması üzrə müstəqil struktur – İnzibati şikayətlərə baxılması baş idarəsi mövcuddur. Ölkə təcrübəsində ilk dəfə olaraq Vergi Ombudsmanı institutu fəaliyyətə başlayıb. İqtisadiyyat Nazirliyinin Apelyasiya Şurası isə mübahisələrin erkən mərhələdə, daha operativ və balanslı şəkildə həllinə imkan yaradır.
DVX-nin rəis müavini məhkəmə mübahisələrinə səbəb olan əsas hallara diqqət çəkərək bildirib ki, bu, gəlir və xərclərin uçotunu aparmayan, yaxud əmtəəsiz və riskli əməliyyatlar aparan vergi ödəyiciləri ilə bağlıdır. Belə hallarda vergi orqanları tərəfindən qanunvericiliklə müəyyən edilmiş qaydada əlaqəli məlumatlardan, analoji vergi ödəyicilərinin göstəricilərindən və qanunun icazə verdiyi digər şərti üsullardan istifadə edilməklə vergilərin hesablanması həyata keçirilir.
Vergi nəzarəti tədbirlərinin nəticələrinə dair statistik göstəricilər qəbul edilən qərarların yüksək hüquqi əsaslılığını nümayiş etdirir. Belə ki, məhkəmə müstəvisində mübahisələndirilən səyyar vergi yoxlamaları ümumi yoxlamaların cəmi 15%-ni təşkil edir. Kameral qaydada hesablanmış vergilər üzrə bu göstərici cəmi 0,3%, operativ vergi nəzarəti tədbirləri üzrə isə təxminən 0,5% səviyyəsindədir. Bu rəqəmlər vergi inzibatçılığında şəffaflığın və qanunauyğunluğun artmasının göstəricisidir.
DVX-nin rəis müavini bildirib ki, vergi orqanları tərəfindən məhkəmə işləri mütəmadi təhlil edilir və formalaşmış hüquqi mövqelər dərindən öyrənilərək qanunvericilik və inzibatçılıq prosesi təkmilləşdirilir. Hüquqi müdafiənin keyfiyyəti daim diqqət mərkəzində saxlanılır.


