
Naxçıvanda yeni vergi və sosial sığorta rejimi tətbiq edilir
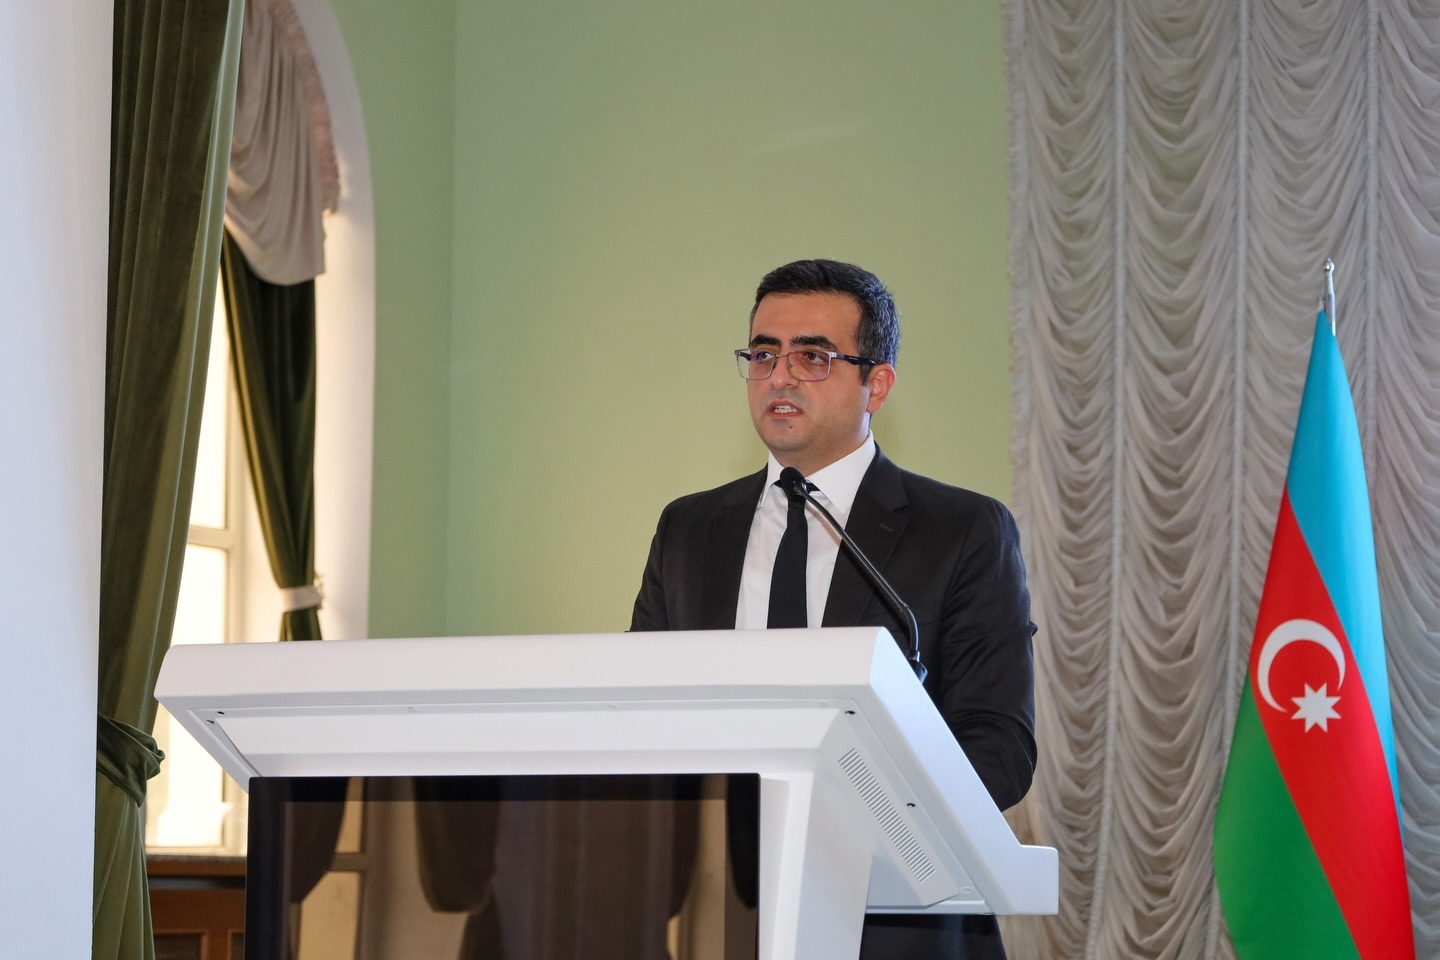
Bu ildən etibarən Naxçıvan Muxtar Respublikasında işğaldan azad edilmiş ərazilərlə eyni vergi və sosial sığorta rejimi tətbiq edilir. Bu barədə İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətinin Vergi siyasəti baş idarəsinin Vergi qanunvericiliyi idarəsinin Vergi qanunvericiliyinin tətbiqi şöbəsinin əməkdaşı Toğrul Sadıxov məlumat verib. Onun sözlərinə görə, Naxçıvandakı vergi ödəyicilərinə məcburi dövlət sosial sığorta haqları üzrə güzəştlər də tətbiq edilir:
“Azərbaycan Respublikası Prezidentinin 5 iyun 2023-cü il tarixli Sərəncamı ilə təsdiq edilmiş “Naxçıvan Muxtar Respublikasının sosial-iqtisadi inkişafına dair 2023–2027-ci illər üçün Dövlət Proqramı” çərçivəsində Vergi Məcəlləsinə müvafiq dəyişiklik edilib. Burada əsas mexanizm odur ki, Naxçıvan Muxtar Respublikasında işğaldan azad edilmiş ərazilərlə eyni vergi və sosial sığorta rejimi tətbiq edilsin. Yəni Naxçıvan Muxtar Respublikasının rezidenti olan vergi ödəyiciləri də mənfəət (gəlir), əmlak, torpaq və sadələşdirilmiş vergidən azad olunurlar. Eyni zamanda, dividend ödənişləri də vergidən azad edilir. Əlavə olaraq, Naxçıvan Muxtar Respublikasının ərazisində yerləşən sənaye və texnologiyalar parklarının, sənaye məhəllələrinin rezidenti olan vergi ödəyicilərinə, eyni zamanda investisiya təşviqi sənədi almış vergi ödəyicilərinə münasibətdə idxalda ƏDV-dən azadolma tətbiq edilir”.
Naxçıvan Muxtar Respublikasının rezidenti olan vergi ödəyicilərinə sosial ödənişlərdə də güzəşt olunur. T.Sadıqov bununla bağlı sosial sığorta üzrə qanunvericiliyə müvafiq dəyişikliklər edildiyini bildirib: “Özəl sektorda istehsal və emal sənayesi üzrə fəaliyyət göstərən vergi ödəyiciləri tərəfindən işçilərə görə ödənilən məcburi dövlət sosial sığorta haqları subsidiyalaşdırılır və bu, 2036-cı ilədək davam edəcək. Belə ki, 2026-cı il yanvarın 1-dən 2029-cu il yanvarın 1-dək 100 faiz, 2029-cu il yanvarın 1-dən 2032-ci il yanvarın 1-dək 80 faiz, 2032- ci il yanvarın 1-dən 2034-cü il yanvarın 1-dək 60 faiz, 2034-cü il yanvarın 1-dən 2036-cı il yanvarın 1-dək isə 40 faiz həcmində subsidiyalaşdırma həyata keçiriləcək. Eyni zamanda, fərdi sahibkarların ödədikləri bütün məcburi dövlət sosial sığorta haqları tam həcmdə subsidiyalaşdırılır”.
Qeyd edək ki, burada istisna hallar da mövcuddur. Belə ki, neft-qaz sahəsində, yükdaşıma, maliyyə xidməti sahəsində fəaliyyət göstərən, eyni zamanda dövlət büdcəsi vəsaiti hesabına mal, iş, xidmət təqdim edən podratçılar həmin güzəştdən faydalana bilməyəcəklər.
Fərqanə ALLAHVERDİQIZI