

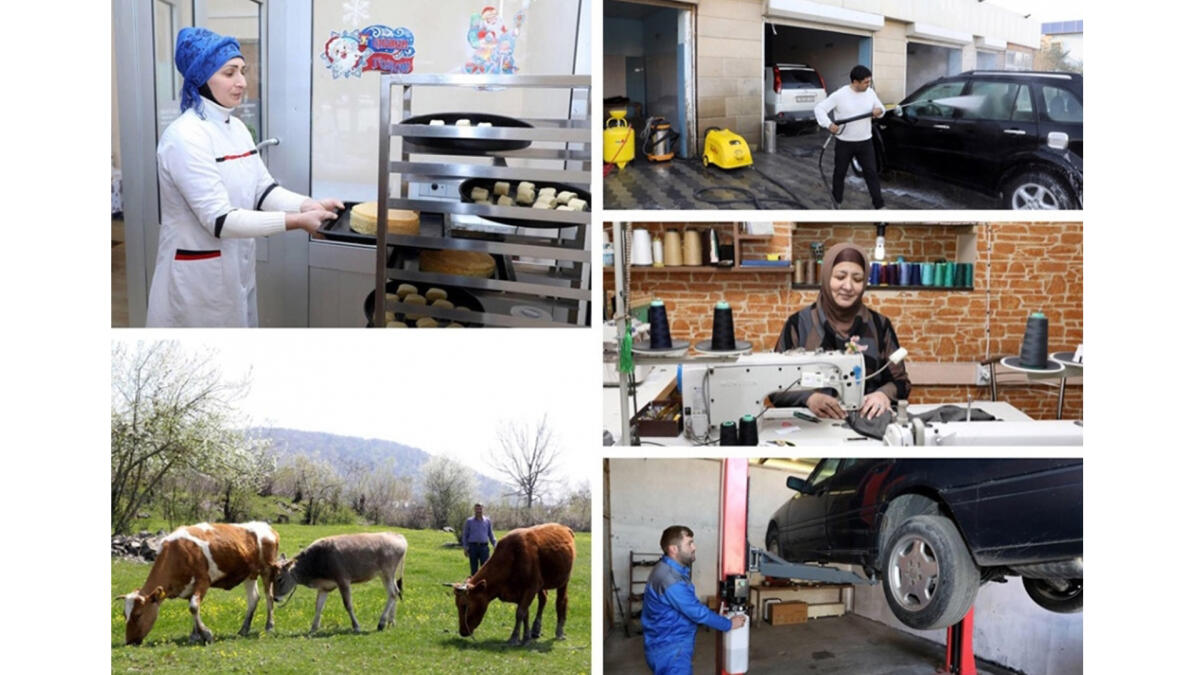
Özünüməşğulluq proqramı iştirakçılarına aktivlərin verilməsinə başlanılır
Özünüməşğulluq proqramı çərçivəsində biznes-planların qiymətləndirilməsi mərhələsində uğur qazanmış vətəndaşlara gələn aydan etibarən mal və materialların verilməsinə başlanılacaq.
Əmək və əhalinin sosial müdafiəsi naziri nazir Sahil Babayevin sözlərinə görə, növbəlilik prinsipi əsasında proqram iştirakçılarına aktivlərin verilməsi həyata keçiriləcək. Cari il ərzində 10 minə yaxın ailənin özünüməşğulluq proqramına cəlb olunması gözlənilir. Proqram çərçivəsində əlilliyi olan şəxslərə, şəhid ailələrinə, məcburi köçkün ailələrinə və digər həssas qruplara üstünlük verilir. Özünüməşğulluq proqramının əhatə dairəsinin genişləndirilməsində Dünya Bankı ilə əməkdaşlıq həyata keçiriləcək. Bununla əlaqədar aparılan müzakirələr artıq yekun mərhələdədir. Bu əməkdaşlıq gələn il proqrama cəlb olunan vətəndaşların sayının 15 minə çatdırılmasına imkan verəcək ki, onlardan da 7 min nəfərinin özünüməşğulluq proqramı çərçivəsində kiçik ailə təsərrüfatları yaratmalarına Dünya Bankı tərəfindən dəstək veriləcək.
