

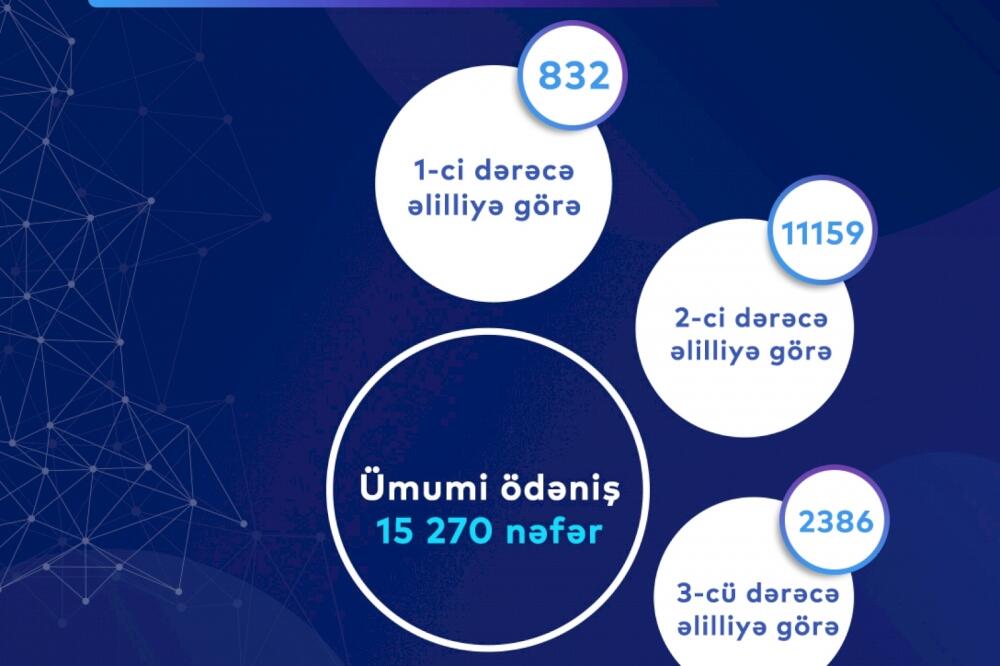
Birdəfəlik ödəmə ilə təmin edilən müharibə əlillərinin sayı 15 mini ötüb
Prezident İlham Əliyevin tapşırığı ilə icra olunan yeni sosial dəstək proqramı çərçivəsində birdəfəlik ödəmə ilə təmin edilən müharibə əlillərinin sayı artıq 15 mini ötüb.
Bu barədə Əmək və Əhalinin Sosial Müdafiəsi Nazirliyinin İctimaiyyətlə əlaqələr şöbəsindən məlumat verilib. Bildirilib ki, proqram 1997-ci il avqustun 2-dək hərbi xidmətdə olarkən aldığı xəsarət nəticəsində əlilliyi müəyyən edilmiş şəxsləri, onlardan vəfat edənlərin vərəsələrini əhatə edir.
Onlara proaktiv qaydada birdəfəlik ödəmə təyin edildikdən sonra həmin vəsait bank hesablarına köçürülür və bu barədə SMS göndərilir.
E-sistemlərdə, habelə müvafiq arxivlərdə 1997-ci ilin 2 avqust tarixinədək hərbi xidmət zamanı aldığı xəsarətlə bağlı məlumat olmadığı üçün proaktiv qaydada birdəfəlik ödəmə təyin edilməmiş şəxslər, habelə birdəfəlik ödəməni almaq hüququ olan şəxs vəfat etmişsə vərəsələri müvafiq sənədləri https://sosial.gov.az/post_576347 linkində qeyd edilən qaydada təqdim etdikdə onlara da qeyd olunan ödənişlər təyin olunaraq hesablarına köçürülür.
