

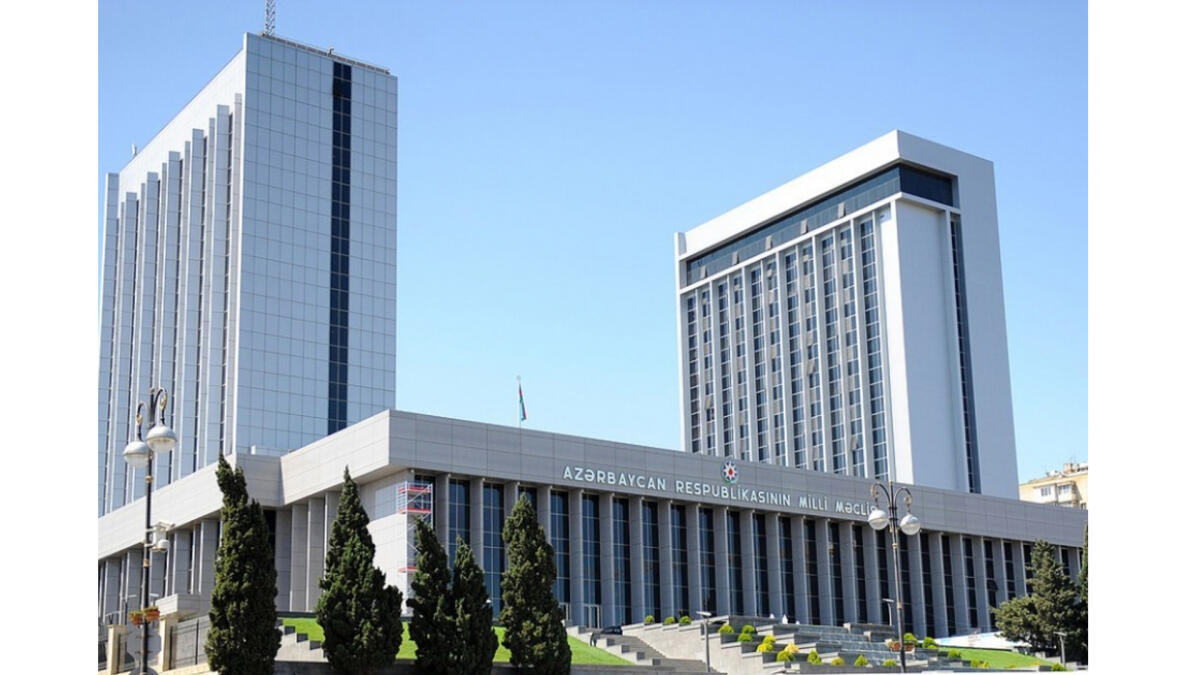
Milli Məclis 2022-ci il üçün yaşayış minimumu və ehtiyac meyarının həddi haqqında qanun layihələrini ikinci oxunuşda qəbul edib
Milli Məclis Azərbaycan Respublikası Konstitusiyasının 94-cü maddəsinin I hissəsinin 16-cı bəndini rəhbər tutaraq 2022-ci il üçün “Azərbaycan Respublikasında 2022-ci il üçün yaşayış minimumu haqqında” qanun layihəsini ikinci oxunuşda qəbul edib.
Qanun layihəsi parlamentin noyabrın 24-də keçirilən iclasında müzakirəyə çıxarılıb.
Qanun layihəsinə əsasən, əhalinin əsas sosial-demoqrafik qrupları üzrə yaşayış minimumunun məbləği 210 manat, əmək qabiliyyətli əhali üçün 220 manat, pensiyaçılar üçün 176 manat, uşaqlar üçün 193 manat məbləğində müəyyən edilir.
Parlamentin iclasında, həmçinin “Azərbaycan Respublikasında 2022-ci il üçün ehtiyac meyarının həddi haqqında” qanun layihəsi də ikinci oxunuşda qəbul olunub.
Bu qanun layihəsinə əsasən, ünvanlı dövlət sosial yardımın təyin edilməsi məqsədilə 2022-ci il üçün ehtiyac meyarının həddi 200 manat məbləğində müəyyən edilir.
Qanunların hər ikisi 2022-ci il yanvarın 1-dən qüvvəyə minir.
