

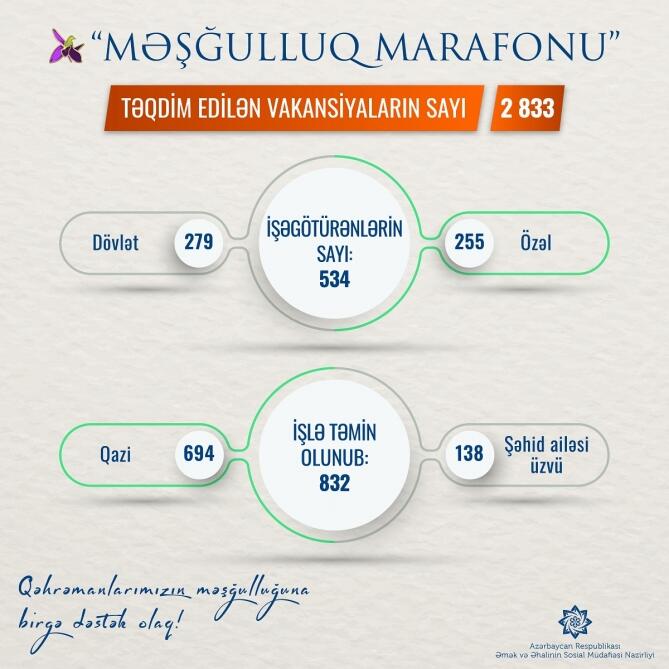
“Məşğulluq marafonu”na qoşulan işəgötürənlərin sayı 534-ə, təqdim etdikləri vakansiya sayı 2833-ə çatıb
Əmək və Əhalinin Sosial Müdafiəsi Nazirliyi tərəfindən başladılan “Məşğulluq marafonu”nda iştirak edən işəgötürənlərin sayı artaraq 534-ə çatıb.
Nazirliyin İctimaiyyətlə əlaqələr və kommunikasiya şöbəsindən verilən məlumata görə, Vətən müharibəsində yaralanmış qazilərimizin və şəhid ailəsi üzvlərinin məşğulluğuna dəstək məqsədi daşıyan marafona qoşulan işəgötürənlərin 279-u dövlət, 255-i isə özəl müəssisələrdir. Onlar tərəfindən marafona 2833 vakansiya təqdim edilib.
Vakansiyalar üzrə verilən göndərişlər əsasında 832 nəfər, o cümlədən 138 şəhid ailəsi üzvü və 694 qazi işlə təmin olunub. Hazırda həmin kateqoriyalardan olanlara vakansiyalar üzrə göndərişlərin verilməsi davam edir.
“Məşğulluq marafonu”na qoşulmaq istəyən işəgötürənlər vakansiyaları barədə, işlə təmin olunmaq istəyən şəhid ailəsi üzvləri və Vətən müharibəsində yaralanmış qəhrəmanlarımız isə özləri haqqında məlumatları https://dma.gov.az/layiheler/mesgulluq-marafonu linkinə daxil olmaqla qeyd edə bilərlər.
