
31 Oktyabr 2026
SOSİAL-İQTİSADİ ONLAYN QƏZET
Müharibədən sonrakı dövrdə şəhid ailəsi üzvləri, qazi və yaxınlarından ibarət 7 minə yaxın şəxsin məşğulluğuna dəstək göstərilib

Müharibədən sonrakı dövrdə şəhid ailəsi üzvləri, qazi və yaxınlarından ibarət 7 minə yaxın şəxsin məşğulluğuna dəstək göstərilib

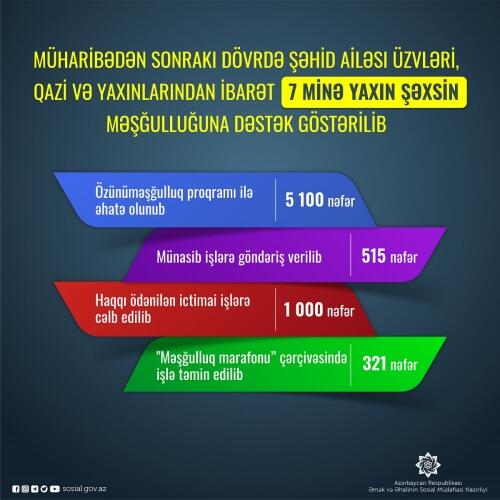
Postmüharibə dövründə Əmək və Əhalinin Sosial Müdafiəsi Nazirliyi tərəfindən həyata keçirilən sosial dəstək paketi çərçivəsində şəhid ailəsi üzvləri, qazi və yaxınlarından ibarət 7 minə yaxın şəxsin məşğulluğuna dəstək göstərilib.

Nazirliyin İctimaiyyətlə əlaqələr və kommunikasiya şöbəsindən verilən məlumata görə, onlardan 5100-dək şəxs özünüməşğulluq proqramı ilə əhatə olunub.

Seçdikləri iqtisadi fəaliyyət növləri üzrə həmin şəxslərin kiçik ailə təsərrüfat və müəssisələrini qurmaları üçün proqram əsasında aktivlərlə təminatı işləri aparılır.

Həmin kateqoriyalardan olan 515 şəxsə münasib işlərə göndəriş verilib, 1000 nəfər isə haqqı ödənilən ictimai işlərə cəlb edilib.

Vətən müharibəsi şəhidlərinin ailə üzvlərinin və yaralanmış qəhrəmanlarımızın məşğulluğuna dəstək məqsədilə başladılan “Məşğulluq marafonu” çərçivəsində təqdim edilən vakansiyalar üzrə isə 321 nəfər münasib işlə təmin edilib.

VergiÖzəl sektorda çalışan işçilərin gəlirlərinin vergiyə cəlb olunması VergiMəişət mallarının satışı ilə məşğul olan fərdi sahibkarın dövriyyəsi artdıqda ƏDV qeydiyyatına alınmalıdırmı? VergiÇap məhsullarının pərakəndə satışı ilə məşğul olan şəxslər nə zaman gəlir vergisi ödəyicisi olur? VergiAlternativ enerjinin satışı ilə məşğul olan müəssisədə xərclər necə uçota alınmalıdır? VergiKirayə haqqından vergi necə hesablanır? VergiTelekommunikasiya avadanlıqlarına xidmət göstərənlər sadələşdirilmiş vergi ödəyicisi ola bilərlərmi? VergiVergi ödəyicisi nə vaxtadək dövriyyədən 2 faiz ödəməklə sadələşdirilmiş vergi rejimini tətbiq edə bilər? VergiSpirtli içkilərin ƏDV-yə və aksiz vergisinə cəlb olunması VergiMənzilini kirayə verən vətəndaş necə vergi ödəyicisi ola bilər? VergiMüəssisənin balansında olmayan daşınmaz əmlaka çəkilən təmir xərcləri vergitutma obyekti hesab olunurmu?