

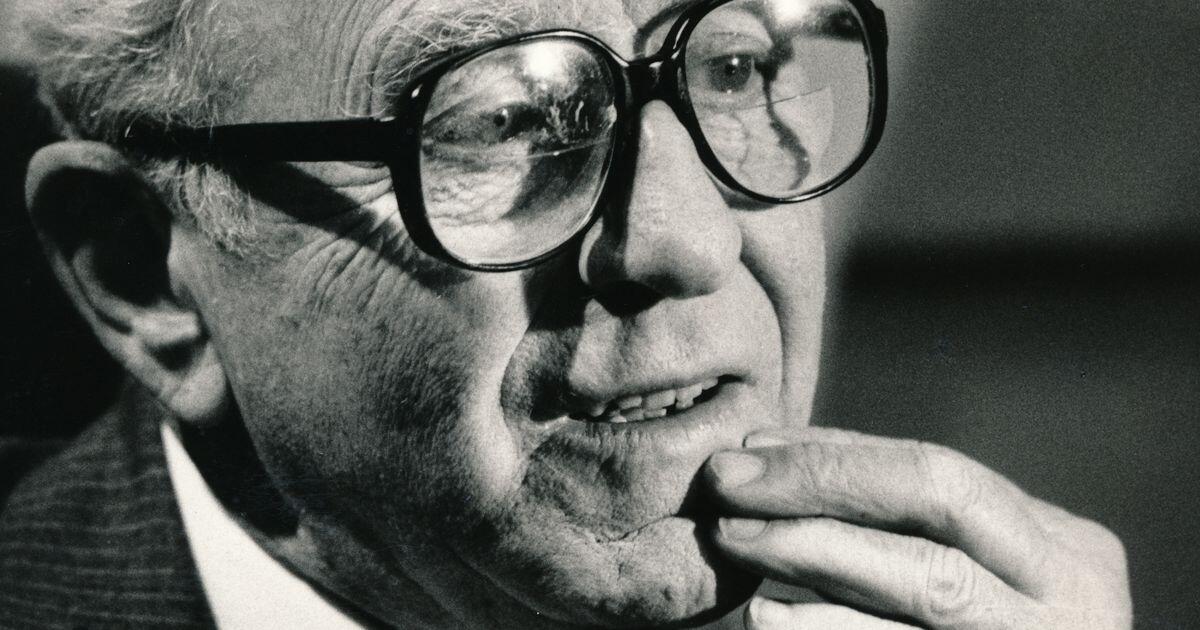
İqtisadiyyat üzrə Nobel mükafatçısı – Franko Modiliani
İtaliya əsilli Amerika iqtisadçısı, “rasional gözləntilər” məktəbinin banisi Franko Modiliani (Franco Modigliani) 18 iyun 1918-ci ildə Romada, yəhudi ata ilə italyan ananın ailəsində dünyaya gəlib.
Liseyi bitirdikdən sonra uşaq həkimi olan atasının yolunu davam etdirmək istəyilə Roma Universitetinin Tibb fakültəsinə daxil olub. Lakin qandan qorxan Franko tezliklə ixtisasını dəyişməli olub və Hüquq fakültəsində təhsil alıb. 1939-cu ildə Roma Universitetini hüquq elmləri doktoru dərəcəsi ilə bitirib.
İkinci Dünya müharibəsinin başlandığı elə həmin il İtaliyadan Amerikaya, Nyu-Yorka köçüb. Orada təhsilini məşhur iqtisadçı Ceykob Marşakın rəhbərliyi ilə Yeni Sosial Araşdırmalar Məktəbində davam etdirib.
1942-ci ildə “Likvidliyin üstünlüyü, faiz və pul nəzəriyyəsi” mövzusunda ingilis dilində ilk əsəri ilə iqtisadiyyat üzrə doktorluq dissertasiyasını müdafiə edib. Məktəbi bitirdikdən sonra orada müəllim kimi fəaliyyətini üç il davam etdirib.
1942-1944-cü illərdə Kolumbiya Universitetinin Bard Kollecində İqtisadiyyat və Statistika Departamentində dosent vəzifəsində işləyib.
1946-cı ildə ABŞ vətəndaşlığını qəbul edib. 1949-cu ildən Yeni Məktəbdə professor kimi fəaliyyətə başlayıb. Sonra Çikaqo Universitetinə keçib, eyni zamanda Koulz Fondunda işləyib.
1950-ci ildən 1960-cı ilə qədər – 10 il ərzində Karneqi Universitetində, 1960-1962-ci illərdə isə Şimal-Qərb (Northwestern) Universitetində professor olub.
Dinamik həyat yaşayan F.Modiliani 1962-ci ildən Massaçusets Texnologiya İnstitutuna keçib. Burada makroiqtisadi tədqiqatlarını davam etdirib. Beynəlxalq maliyyə və ödəniş sistemlərini, habelə inflyasiya ilə mübarizənin nəticələrini və yollarını, açıq iqtisadiyyatlı ölkələrdə sabitləşdirmə siyasətini araşdırıb. ABŞ iqtisadiyyatının ekonometrik modelinin işlənib hazırlanmasında yaxından iştirak edib.
Elə həmin il Ekonometrik Cəmiyyətin prezidenti olub, 1976-cı ildən sonra isə Amerika İqtisadi Assosiasiyasına rəhbərlik edib.
Franko Modilianinin elmi əsərləri arasında ən məşhurları bulardır:
- 1953 – “Milli gəlir və beynəlxalq ticarət” (Hans Neisser ilə birlikdə);
- 1958 - "Kapitalın dəyəri, korporativ maliyyələşdirmə və investisiya nəzəriyyəsi", (M. Miller ilə birlikdə);
- 1961 – “İqtisadi davranışda proqnoz və planların rolu və iqtisadi təhlil və proqnozlarda onlardan istifadə”;
- 1966 - “Kapital bazarı: qurumlar və alətlər”;
- 1971 - “Beynəlxalq ödəniş sisteminin islahatı” (Q.Əsgəri ilə birlikdə).
1980-ci ildə onun üçcildlik “Əsərlər toplusu” nəşr edilib.
F.Modiliani elm aləmində “rasional gözləntilər” məktəbinin yaradıcısı, “Modiliani-Miller teoremi”nin müəlliflərindən biri kimi tanınır. O öz əsərlərində göstərir ki, yığım normaları əhalinin artım tempi ilə sıx bağlıdır, çünki bu, gənc və pensiyaya çıxan insanların sayı ilə əmək qabiliyyətli əhalinin nisbətinə təsir edir. Həm də onu göstərir ki, yüksək iqtisadi artım yığım dərəcəsini də artırır. Çünki pensiyaçıların istehlakını artırmadan işçilərin gəlirlərinə müsbət təsir göstərir və yığım bu gəlirlərdən əldə olunur.
F.Modiliani öz kəşfindən 1970-ci ildə nəşr olunmuş “Yığımın həyat dövrü ehtimalı və yığım nisbətində ölkələrarası fərqlər” adlı məqaləsində beynəlxalq səviyyədə yığım dərəcələrinin dəyişməsini izah etmək üçün istifadə edib. O həmçinin alternativ pensiya proqramlarını sınaqdan keçirmək üçün nəzəri model irəli sürüb.
Bütün peşəkar fəaliyyəti əmanət, istehlak, inflyasiya mexanizmini izah etmək üçün “həyat dövrü” modellərinin qurulmasının öyrənilməsinə yönələn F.Modiliani 1985-ci ildə "İnsanların yığım davranışının təhlilinə görə" İqtisadiyyat üzrə Nobel Mükafatına layiq görülüb.
Franko Modiliani 25 sentyabr 2003-cü ildə Kembricdə vəfat edib.
