

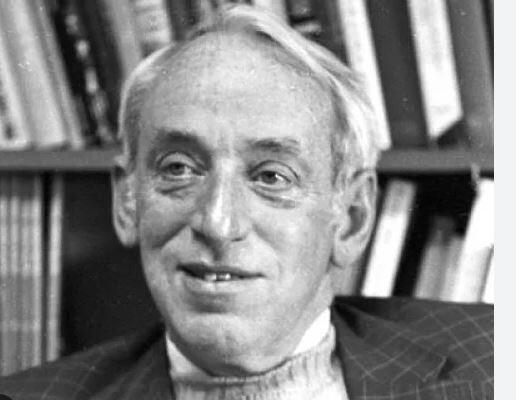
İqtisadiyyat üzrə Nobel mükafatçısı – Ceyms Tobin
Amerikalı iqtisadçı alim Ceyms Tobin (James Tobin) 5 mart 1918-ci ildə İllinoys ştatında, Şampan şəhərində anadan olub. 1939-cu ildə Harvard Universitetini bitirib, təhsilini və elmi axtarışlarını aspiranturada davam etdirib.
İkinci Dünya müharibəsi illərində orduya çağırılaraq Hərbi Dəniz Qüvvələrində xidmət edib. Müharibədən sonra elmi fəalliyyətə qayıdıb. 1947-ci ildə Harvardda iqtisadiyyat üzrə doktorluq dərəcəsi alıb. 1950-ci ildən Yel Universitetində müəllim kimi fəaliyyətə başlayıb, 1957-ci ildə professor vəzifəsinə yüksəlib. 1955-ci ildən 1961-ci ilə qədər Koulz Fondunun direktoru olub. 1961-1962-ci illərdə sabiq ABŞ prezidenti Con Kennedinin administrasiyası yanında iqtisadi komitənin sədri olub. 1970-ci ildə Amerika İqtisadi Assosiasiyasının prezidenti seçilib. Senator C.Makqovernin prezident seçkilərində köməkçisi olub. ABŞ Federal Ehtiyatlar Fondu, Xəzinədarlıq Departamenti və digər dövlət təşkilatlarında məsləhətçi işləyib.
Tələbəlik illərində Con Meynard Keynsin inqilabi səciyyə daşıyan iqtisadi nəzəriyyələri ilə ilk dəfə maraqlandığı zaman bu nəzəriyyəni tam qəbul edib, onun inkişaf etdirilməsində və təkmilləşdirməsində böyük xidmət göstərib. Keynsin “yeni siyasi iqtisadı ” o dövrün ortodoksal azad rəqabət nəzəriyyəsi konsepsiyasını rədd edərək, iqtisadi artıma və tam məşğulluğa nail olmaq üçün fiskal və monetar siyasət metodlarından istifadə etməklə dövlətin iqtisadiyyata müdaxiləsini müdafiə edirdi. Sonralar C.Tobin Keyns nəzəriyyəsinə əsaslanan yeni investisiya nəzəriyyəsinin işlənib hazırlanmasına mühüm töhfə verdi. O, kapitalın təklif qiyməti konsepsiyası və sabitləşdirmə siyasəti problemləri ilə bağlı nəzəri fikirlərini irəli sürərkən Keyns yanaşmasından istifadə etmişdi.
C.Tobinin əsərləri ilk növbədə investisiya nəzəriyyəsi, iqtisadi siyasət, maliyyə bazarı mexanizmləri, məşğulluq, qiymətlər və əməkhaqqı kimi məsələlərə həsr olunub.
“Portfel investisiyası” konsepsiyasının müəllifi kimi tanınan C.Tobinin “İstehlak funksiyasının nəzəri və statistik araşdırması” (1947); “Amerikanın iqtisadi kredosu” (1956); “Milli iqtisadi siyasət” (1966); “Yeni iqtisadiyyat on il sonra” (1974); “Vəsaitlərin toplanması və təsərrüfat fəaliyyəti. Müasir makroiqtisadi nəzəriyyəyə dair düşüncələr” (1980); “Rifah siyasəti. Keynsçi nöqteyi-nəzərdən esselər” (1987) kimi kitabları məşhurdur.
Ceyms Tobin 1981-ci ildə “Maliyyə bazarlarının vəziyyəti və onların xərcləmə siyasətinə, işsizliyə, istehsala və qiymətlərə təsirinin təhlilinə görə” iqtisadiyyat üzrə Nobel mükafatına layiq görülüb.
Mükafatın təqdimat mərasimindəki çıxışında İsveç Kral Elmlər Akademiyasının üzvü Assar Lindbek qeyd etmişdi ki, C.Tobinin əsərlərinin əhəmiyyəti “iqtisadi, monetar və fiskal siyasətin iqtisadiyyata göstərdiyi təsirin böyük ölçüdə pul və qiymətli kağızlar bazarı mexanizmi vasitəsilə ötürüldüyünü” sübut etməsindədir. A.Lindbek diqqəti C.Tobinin "pul və qiymətli kağızlar bazarlarının fəaliyyətində tədqiqat üçün möhkəm və əməli olaraq tətbiq edilə bilən təməl yaratdığına" yönəltmişdi.
Müasir dünya iqtisadiyyatına ciddi təsiri olmuş C.Tobin 11 mart 2002-ci ildə vəfat edib.
