

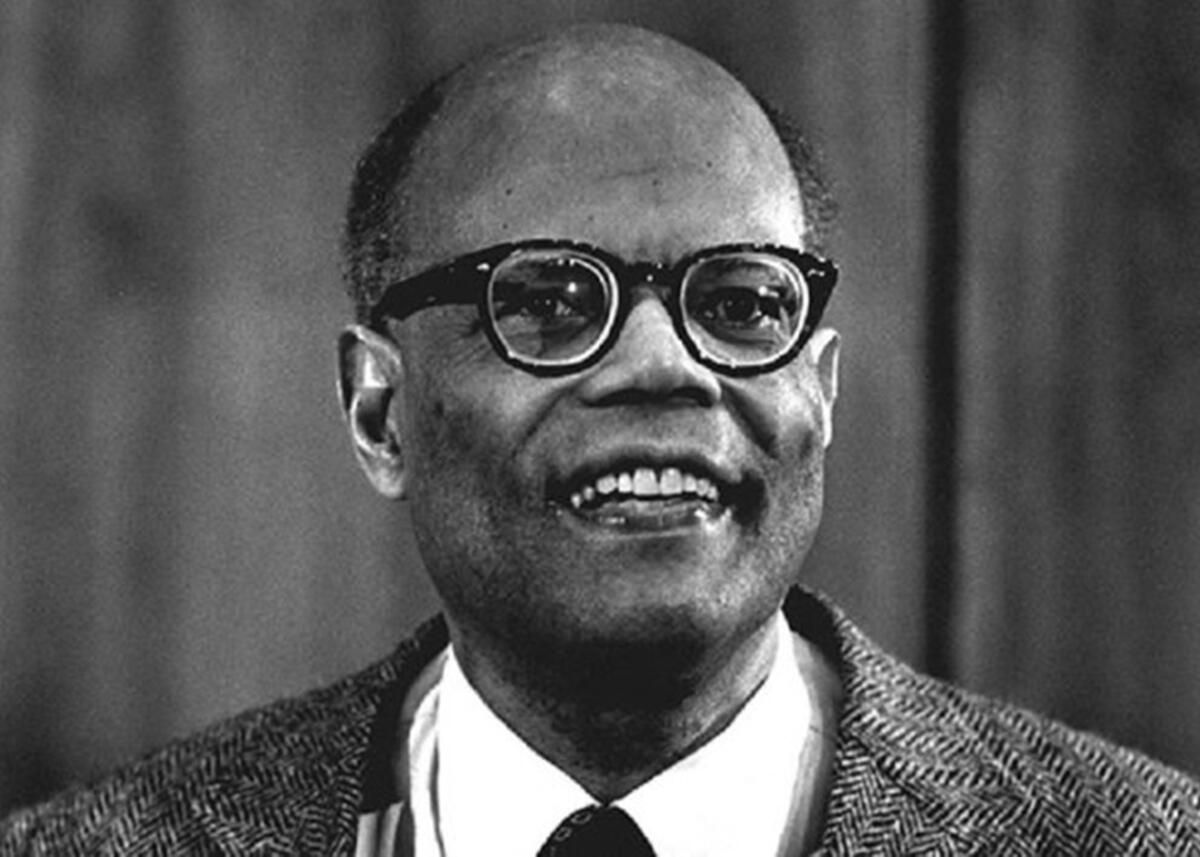
İqtisadiyyat üzrə Nobel mükafatçısı - Artur Lüis
İngiltərə iqtisadçısı Artur Lüis (Arthur Lewis) 23 yanvar 1915-ci ildə Britaniyaya aid Qərb-Hind adalarından Sent-Lüsiyadakı Kastri şəhərində anadan olub. 1937-ci ildə London İqtisadiyyat Məktəbini bitirib, 1940-cı ildə iqtisadiyyat üzrə doktorluq dərəcəsi alıb. London Universitetində dərs deyib, 1948-ci ildə Mançester Universitetinin professoru olub. 1950-1970-ci illərdə BMT-nin inkişaf etməkdə olan ölkələr üzrə eksperti, Qana hökumətinin müşaviri və Vest-Hind Universitet Kollecinin rektoru olub. Zadəgan rütbəsinə yüksəlib. 1963-1983-cü illərdə Prinston Universitetinin professoru kimi fəaliyyət göstərib.1970-ci ildə Barbadosda Karib İnkişaf Bankını qurub.
A.Lüisin əsərləri iqtisadi təhlilin ümumi problemlərinə, üçüncü dünya ölkələrinin iqtisadiyyatına və iqtisadi artıma həsr edilib. İnkişaf etməkdə olan ölkələrin “ikili iqtisadiyyatı” konsepsiyasının müəllifi olan alimin əsərləri arasında “İqtisadi planlaşdırmanın prinsipləri” (1949); “Qaimə məsrəfləri: iqtisadi təhlilə dair esselər (1950); “İqtisadi artım nəzəriyyəsi” (1955); “Qərbi Afrikada siyasət” (1965); “İnkişafın planlaşdırılması” (1966); “İnkişaf prosesi” (1970); “İqtisadi artımda dinamik amillər” (1974); “Artım və dalğalanmalar” (1978) dünyada məşhurdur.
A.Lüisin elmi araşdırmalarını üç mərhələyə bölmək mümkündür: dünya iqtisadiyyatı və iqtisadi inkişaf tarixi; sənaye iqtisadiyyatı; inkişaf etməmiş ölkələrin iqtisadi problemləri.
Onun sənaye iqtisadiyyatı sahəsindəki yenilikçi əsərləri "Qaimə məsrəfləri: iqtisadi təhlilə dair esselər" kitabında ümumiləşdirilib. Bu əsəri dərc edildikdən sonra o, “üçüncü dünya”ya aid edilən dövlətlərin iqtisadi problemlərinə daha çox diqqət yetirməyə başlayıb.
İkinci Dünya müharibəsinin başa çatması və Avropa dövlətlərinin bir çox keçmiş müstəmləkələrinin müstəqillik əldə etməsi iqtisadçıların diqqətini “üçüncü dünya” ölkələrində iqtisadi inkişaf problemlərinə cəlb etmişdi. O dövrdə planlaşdırma tərəfdarı olan əksər iqtisadçılar hesab edirdilər ki, inkişaf etməkdə olan ölkələr sürətli iqtisadi artıma nail olmaq üçün ənənəvi məhsullarının ixracından əldə etdikləri gəlirləri sənaye sektoruna yatırmalıdırlar. Onların fikirləri “Marşal planı”nın uğurla həyata keçirilməsi ilə təsdiqləndi, bu plana əsasən kapital qoyuluşu və texniki avadanlıqlar üçün vəsaitlərin kütləvi şəkildə infuziyası Qərbi Avropanın müharibədən sonrakı yenidən qurulmasına töhfə verdi.
A.Lüis isə tədqiqatları nəticəsində fəqrli fikrə gəldi. O, inkişaf etməkdə olan ölkələrin iqtisadiyyatına vahid mövqedən deyil, həm kənd təsərrüfatını və ənənəvi sektoru, həm də sənaye kapitalizmini özündə birləşdirən ikili mövqedən yanaşdı. Onun yanaşmasına görə, “üçüncü dünya” ölkələrindəki savadsız kənd təsərrüfatı işçiləri kütləsinə təlim keçdikdən sonra onlar ticarət və sənaye istehsalı sektorlarına cəlb edilə bilər ki, bununla da iqtisadiyyatın böyüməsinə nisbətən aşağı qiymətə nail olmaq mümkün olar. Beləliklə, əldə edilən mənfəət iqtisadiyatı zəif olan ölkələrin sənaye iqtisadiyyatında irəli getməsi üçün ehtiyac duyduqları yığımları və kapitalı yarada bilər.
A.Lüis 1979-cu ildə T. Şultz ilə birlikdə "İnkişaf etməkdə olan ölkələrin problemlərinə tətbiq edilən novator iqtisadi inkişaf tədqiqatlarına görə" iqtisadiyyat üzrə Nobel Mükafatına layiq görülüb.
Dünya iqtisadiyyatına ciddi təsir göstərmiş alim 15 iyun 1991-ci ildə Briktaun şəhərində vəfat edib.
