

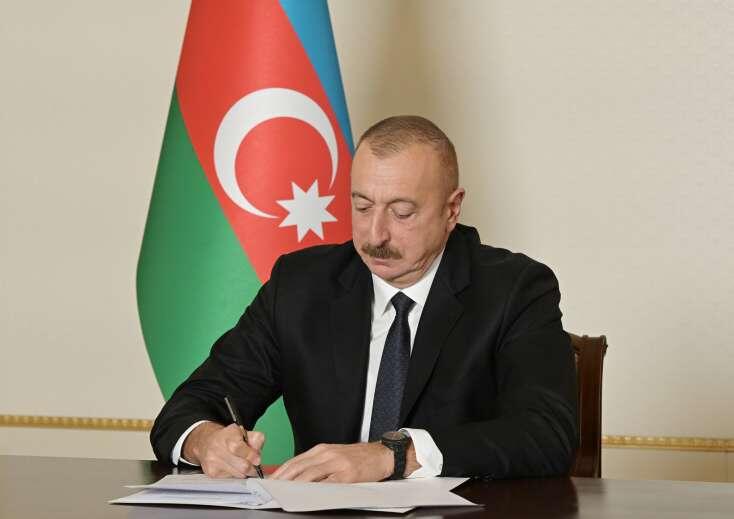
Prezident ortamüddətli xərclər çərçivəsinin tətbiqi ilə bağlı Fərman imzalayıb
Prezident İlham Əliyev “Ortamüddətli xərclər çərçivəsinin tətbiqi, proqram və nəticəəsaslı büdcə mexanizminə keçid islahatlarının genişləndirilməsi və bundan irəli gələn bəzi məsələlərin tənzimlənməsi haqqında” Fərman imzalayıb.
Ortamüddətli xərclər çərçivəsinin tətbiqi, proqram və nəticəəsaslı büdcə mexanizminə keçid islahatlarının davam etdirilməsi, sistemliliyinin təmin edilməsi və səmərəliliyinin artırılması məqsədilə qərara alınıb ki, dövlət büdcəsi xərclərinin funksional təsnifatının “Təhsil”, “Kənd təsərrüfatı” və “Ətraf mühitin mühafizəsi” bölmələrinə daxil olan sektorlar üzrə strateji planların, habelə bu planlar əsasında həmin sektorların ortamüddətli (növbəti il və sonrakı üç il üçün) xərclər çərçivəsinin Azərbaycan Respublikası Prezidentinin 2018-ci il 24 avqust tarixli 235 nömrəli Fərmanı ilə təsdiq edilmiş “Ortamüddətli xərclər çərçivəsinin hazırlanması Qaydası”na uyğun olaraq hazırlanması və aidiyyəti üzrə təqdim olunması işi davam etdirilsin.
Növbəti ortamüddətli dövr (2025 – 2028-ci illər) ərzində dövlət büdcəsi xərclərinin funksional təsnifatının “Səhiyyə”, “Sosial müdafiə və sosial təminat”, “Mədəniyyət, incəsənət, informasiya, bədən tərbiyəsi, gənclər siyasəti və bu qəbildən olan digər fəaliyyət” bölmələrinə daxil olan sektorlar ortamüddətli xərclər çərçivəsinin tətbiqi, proqram və nəticəəsaslı büdcə mexanizminə keçid islahatlarına cəlb edilsinlər.
Fərmanla Nazirlər Kabinetinə tapşırılıb ki, nəzərdə tutulan sektorlarda yeni büdcə mexanizminin tətbiqi və potensialın artırılması istiqamətində zəruri tədbirlər həyata keçirsin və sektorlar üzrə strateji planların hazırlanması qaydasını, Azərbaycan Respublikasının İqtisadiyyat Nazirliyi və Azərbaycan Respublikasının Maliyyə Nazirliyi ilə razılaşdırmaqla, beş ay müddətində təsdiq edib Azərbaycan Respublikasının Prezidentinə məlumat versin.
