

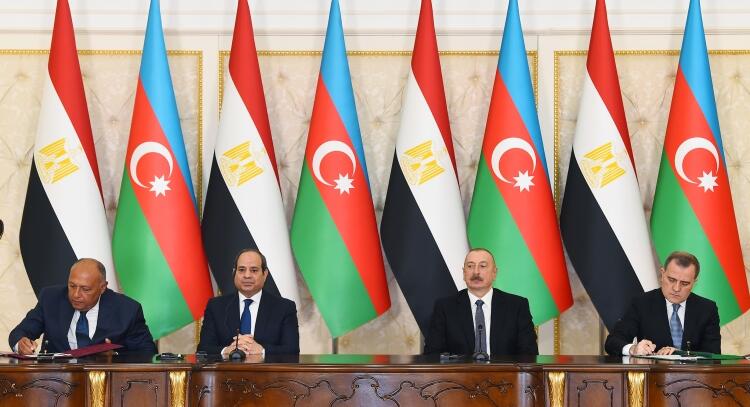
Azərbaycan-Misir sənədləri imzalanıb
Yanvarın 28-də Azərbaycan Respublikasının Prezidenti İlham Əliyevin Misir Ərəb Respublikasının Prezidenti Əbdülfəttah Əs-Sisi ilə geniş tərkibdə görüşü başa çatdıqdan sonra sənədlərin imzalanması mərasimi olub.
“Azərbaycan Respublikasının Ekologiya və Təbii Sərvətlər Nazirliyi ilə Misir Ərəb Respublikasının Su Ehtiyatları və Suvarma Nazirliyi arasında su ehtiyatlarının idarə edilməsi sahəsində əməkdaşlıq haqqında Anlaşma Memorandumu”nu Azərbaycanın xarici işlər naziri Ceyhun Bayramov və Misirin xarici işlər naziri Sameh Həssən Şukri imzaladılar.
“Azərbaycan Respublikasının Mədəniyyət Nazirliyi ilə Misir Ərəb Respublikasının Mədəniyyət Nazirliyi arasında mədəniyyət sahəsində əməkdaşlıq haqqında Anlaşma Memorandumu”nu Azərbaycanın xarici işlər naziri Ceyhun Bayramov və Misirin xarici işlər naziri Sameh Həssən Şukri imzaladılar.
“Azərbaycan Respublikasının İqtisadiyyat Nazirliyi ilə Misir Ərəb Respublikasının Ticarət və Sənaye Nazirliyi arasında əməkdaşlıq haqqında Anlaşma Memorandumu”nu Azərbaycanın iqtisadiyyat naziri Mikayıl Cabbarov və Misirin planlaşdırma və iqtisadi inkişaf naziri xanım Hala Helmi Elsaid imzaladılar.
AZƏRTAC

