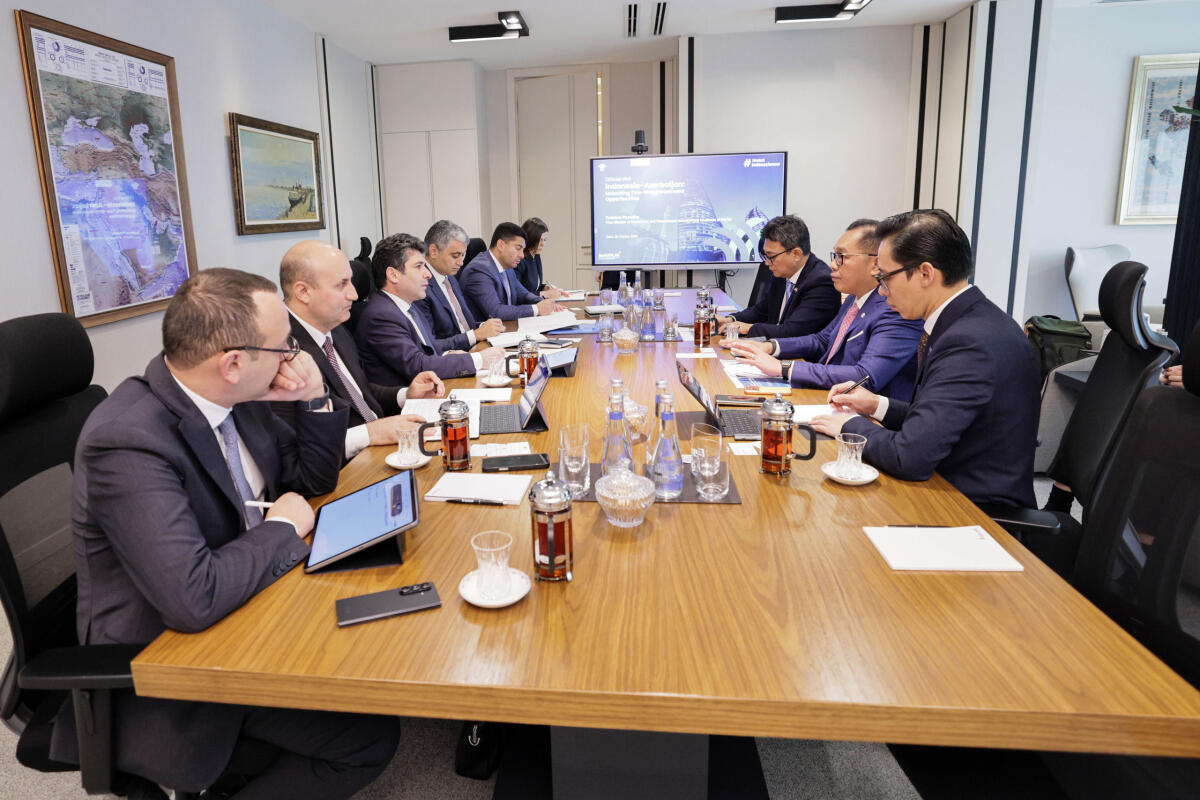
İndoneziya ilə iqtisadi-ticarət tərəfdaşlığı müzakirə olunub
İqtisadiyyat nazirinin müavini Anar Axundov İndoneziyanın investisiya və aşağı axın sənayesi nazirinin vitse-müavini, İnvestisiyaların Koordinasiyası Şurasının sədr müavini və “Pertamina” şirkətinin vitse-prezident komissarı Todotua Pasaribu ilə görüşüb.
Görüşdə Azərbaycan və İndoneziya arasında enerji, neft-kimya, sənaye, ticarət və investisiya sahələrində əməkdaşlığın genişləndirilməsi, SOCAR ilə “Pertamina” arasında birgə layihələrin həyata keçirilməsi, həmçinin Qarabağın bərpası prosesində İndoneziya şirkətlərinin iştirakı məsələləri müzakirə olunub.
Azərbaycanın sənaye zonalarında və Ələt Azad İqtisadi Zonasında investorlar üçün yaradılmış imkanlar barədə məlumat verilib, Qarabağ və Şərqi Zəngəzurda həyata keçirilən layihələrdə iştirak, dövlət-özəl tərəfdaşlığı, bərpaolunan enerji, logistika və təhsil sahələrində işbirliyi perspektivləri diqqətə çatdırılıb.
Tərəflər iqtisadi-ticarət sahəsində birgə fəaliyyətin gücləndirilməsi, biznes dairələri arasında əlaqələrin inkişafı və qarşılıqlı maraq doğuran digər məsələlər barədə fikir mübadiləsi aparıblar.