

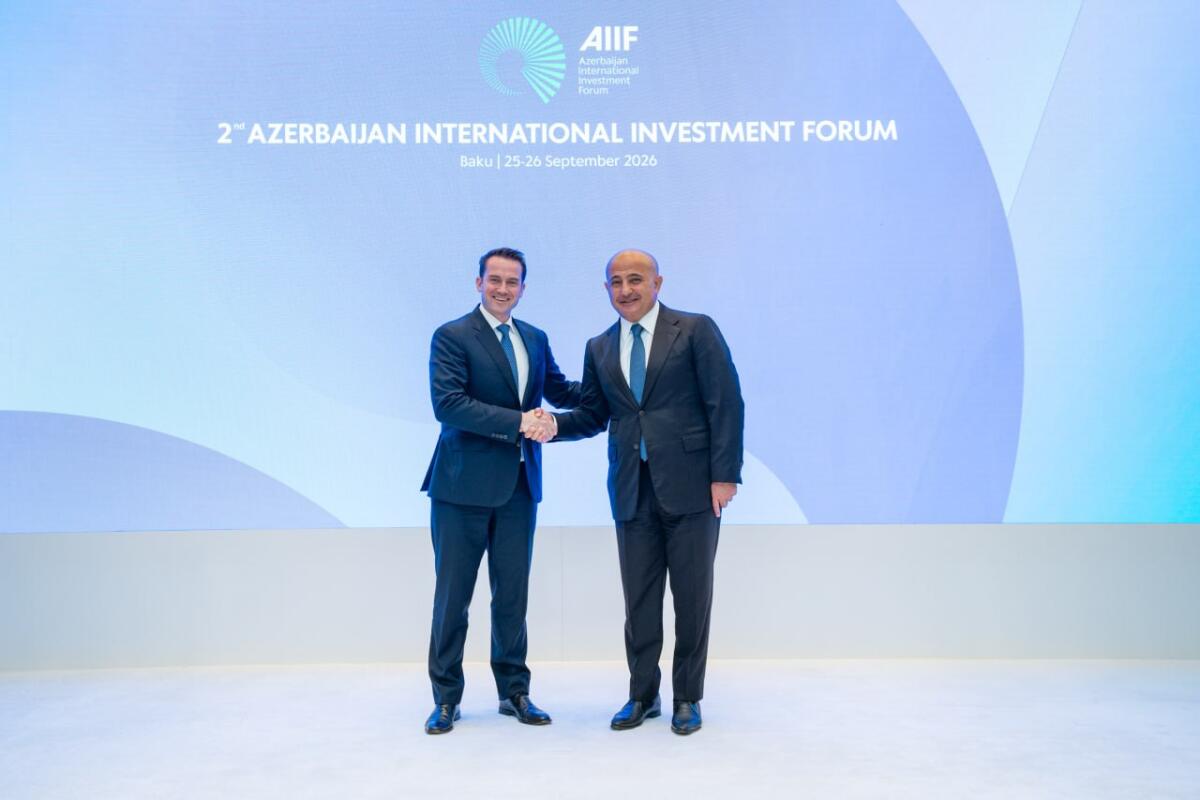
ARDNF “Brookfield” ilə birgə Qafqaz və Mərkəzi Asiya regionunda investisiya imkanlarını araşdıracaq
Azərbaycan Respublikası Dövlət Neft Fondu (ARDNF) və qlobal investisiya şirkəti olan “Brookfield” Azərbaycan, eləcə də Qafqaz və Mərkəzi Asiya regionunda investisiya imkanlarının birgə araşdırılması məqsədilə strateji tərəfdaşlığa dair Anlaşma Memorandumu imzalayıb.
Fondun məlumatına görə, tərəfdaşlıq “Brookfield” şirkətinin qlobal investisiya və əməliyyat təcrübəsi ilə ARDNF-nin region üzrə dərin ekspertizasını və geniş institusional əlaqələrini bir araya gətirəcək. Əməkdaşlıq çərçivəsində tərəflər enerji və özəl kapital başda olmaqla müxtəlif sahələrdə perspektivli investisiya imkanlarını araşdıracaq, eyni zamanda qlobal institusional investorların regionda investisiya imkanlarına çıxışının genişləndirilməsinə töhfə verəcəklər.
Tərəfdaşlıq “Brookfield”in Azərbaycanda fəaliyyət imkanlarının və əhatə dairəsinin genişlənməsinə şərait yaradacaq. Əməkdaşlığın növbəti mərhələlərində digər beynəlxalq institusional investorların da cəlb olunması və bununla investisiyaların daha geniş miqyasda həyata keçirilməsi nəzərdə tutulur.
