

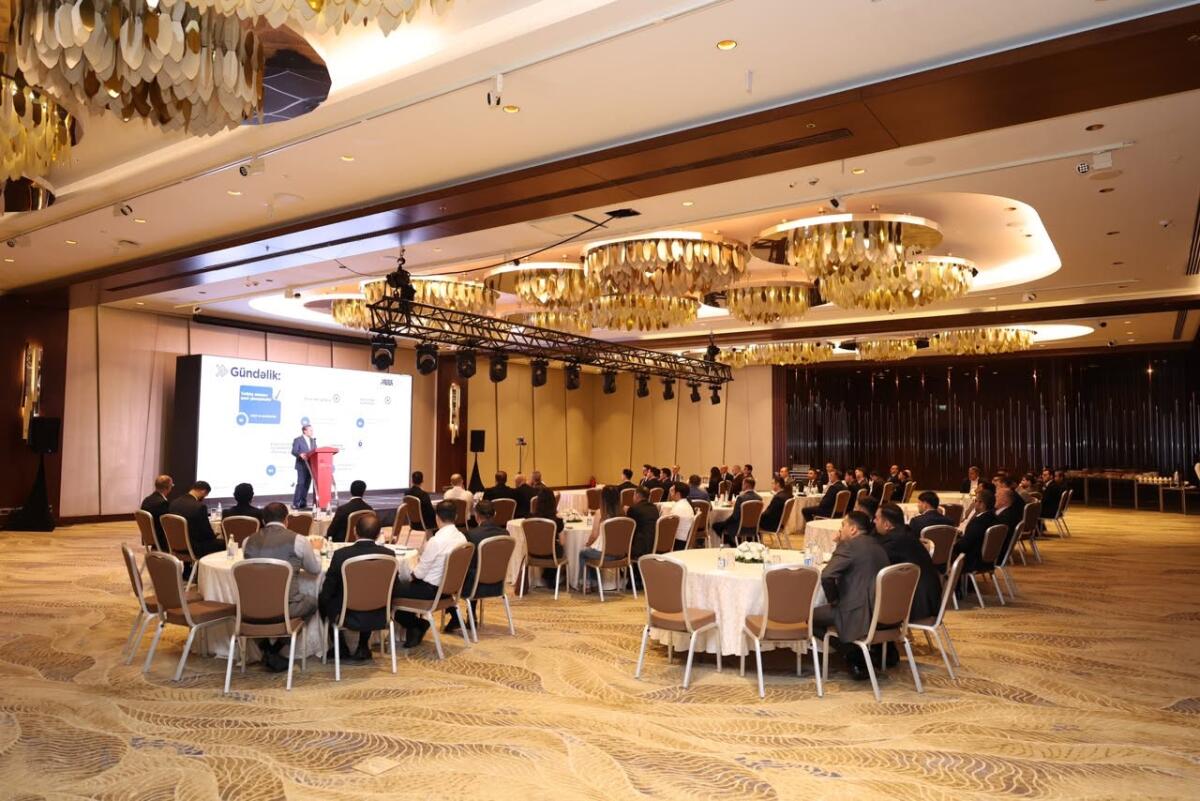
ABİF müvəkkil banklara kreditləşmədə tətbiq olunan yeni yanaşmaları təqdim edib
Azərbaycan Biznesinin İnkişafı Fondu (ABİF) tərəfindən müvəkkil bankların nümayəndələrinin iştirakı ilə Fondun kreditləşmə fəaliyyətində tətbiq olunan yeni yanaşmalara dair tədbir keçirilib.
Fondun məlumatına görə, tədbirdə açılış nitqi ilə çıxış edən ABİF-in İdarə Heyəti sədrinin müavini Yasin Cəlilov dövlətin maliyyə dəstəyinin Fond vasitəsilə sahibkarlara çatdırılmasında müvəkkil bankların rolunu vurğulayıb. O, sahibkarlara maliyyə dəstəyinin daha səmərəli və çevik şəkildə çatdırılmasında Fond ilə müvəkkil banklar arasında əməkdaşlığın əhəmiyyətini qeyd edib.
Daha sonra ABİF-in kreditləşmə fəaliyyətində tətbiq olunan yeni yanaşmalar və müvafiq mexanizmlər tədbir iştirakçılarına təqdim olunub. Təqdimat zamanı yeni yanaşmaların əsas istiqamətləri, kreditləşmə prosesində nəzərdə tutulan yeniliklər və müvəkkil banklarla əməkdaşlıq çərçivəsində həyata keçiriləcək tədbirlər barədə ətraflı məlumat verilib.
Tədbir çərçivəsində iştirakçıların təqdim olunan yeni yanaşmalarla bağlı sualları cavablandırılıb və qarşılıqlı fikir mübadiləsi aparılıb.
