Kazanda keçirilən beynəlxalq tədbir çərçivəsində iqtisadi əlaqələrin genişləndirilməsi müzakirə olunub
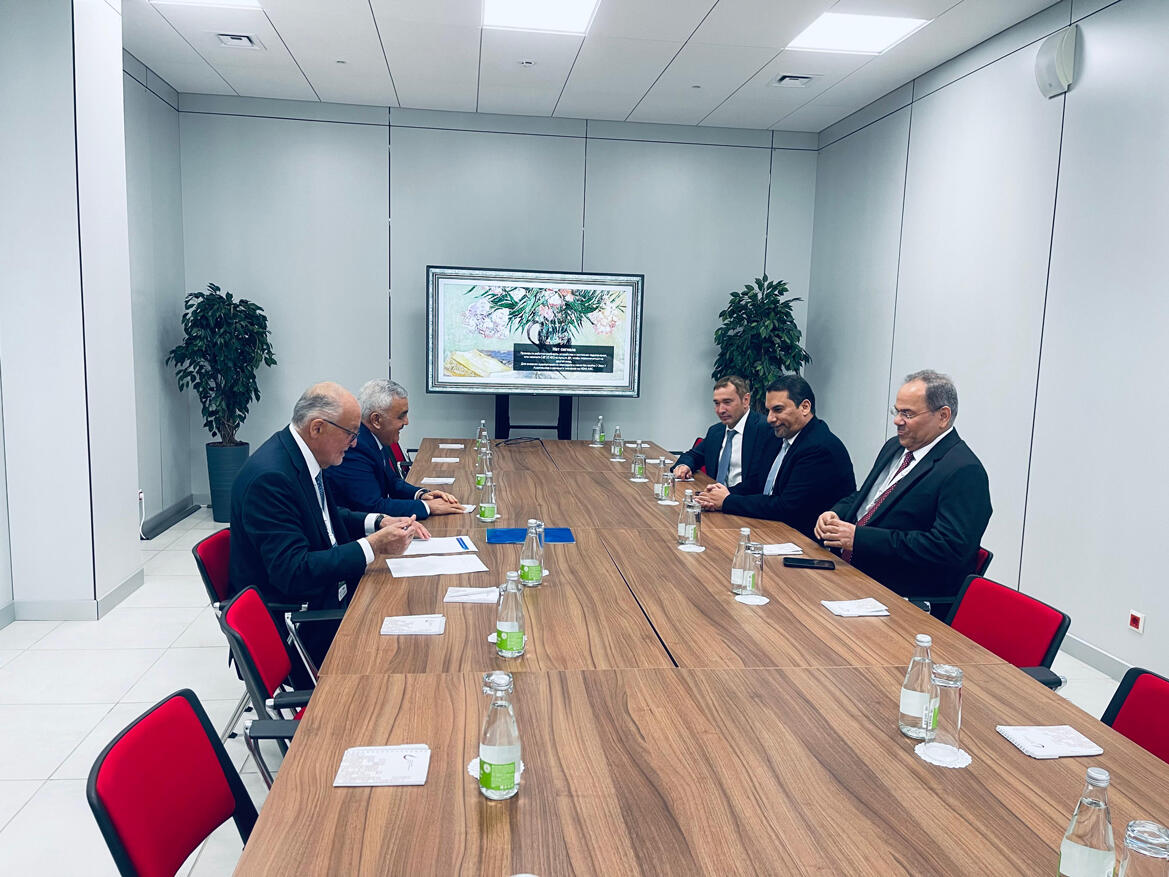
Rusiya Federasiyasının Tatarıstan Respublikasının paytaxtı Kazan şəhərində keçirilən “Tatarıstan Neft, Qaz və Kimya Forumu – 2026” çərçivəsində Azərbaycanın iqtisadiyyat nazirinin müavini Rövnəq Abdullayev Bəhreyn Krallığının neft və ətraf mühit naziri Məhəmməd bin Mübarək bin Dinah ilə görüşüb. Görüşdə Azərbaycan ilə Bəhreyn arasında iqtisadi əlaqələrin inkişafı, tərəfdaşlığın genişləndirilməsi, o cümlədən enerji və ətraf mühit sahələrində əməkdaşlıq imkanları barədə fikir mübadiləsi aparılıb.
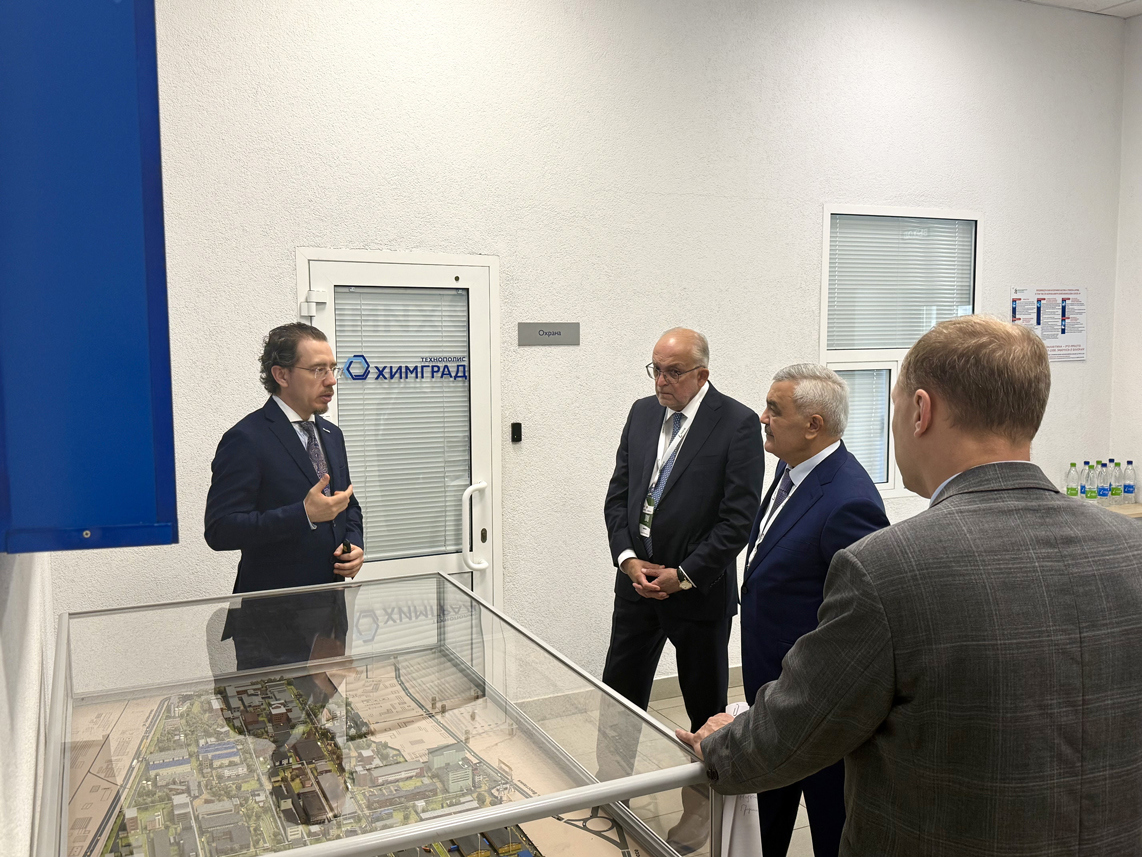
Səfər çərçivəsində Tatarıstanın Ximqrad Texnopolisinin fəaliyyəti ilə tanışlıq olub, buradakı müəssisələrin fəaliyyəti, istehsal imkanları, tətbiq olunan texnologiyalar və həyata keçirilən layihələr barədə məlumat verilib.
Qeyd edək ki, “Tatarıstan Neft, Qaz və Kimya Forumu – 2026” tədbiri regional və beynəlxalq səviyyədə işgüzar əməkdaşlığın genişləndirilməsi, müasir texnologiya və avadanlıqların təşviqi, biznes dairələri arasında görüşlərin təşkili baxımından əhəmiyyət kəsb edir.