

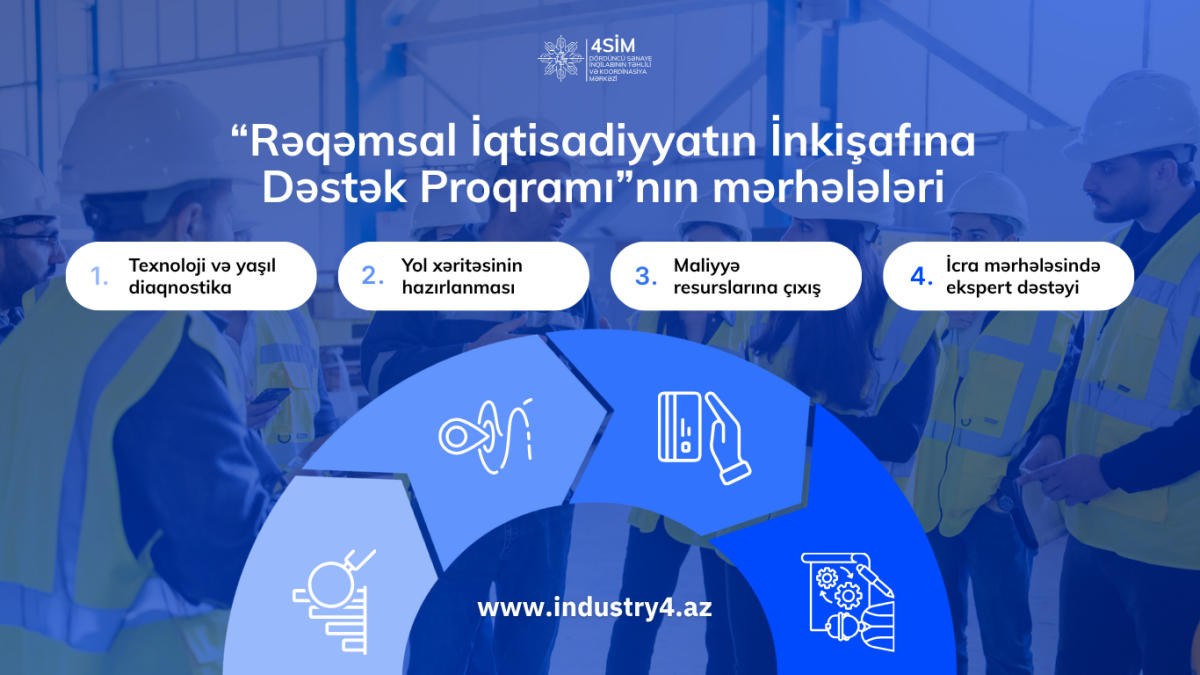
“Rəqəmsal İqtisadiyyatın İnkişafına Dəstək Proqramı”nın mərhələləri
“Rəqəmsal İqtisadiyyatın İnkişafına Dəstək Proqramı” İqtisadiyyat Nazirliyinin tabeliyində Dördüncü Sənaye İnqilabının Təhlili və Koordinasiya Mərkəzi tərəfindən “Azərbaycan Respublikasında rəqəmsal iqtisadiyyatın inkişafına dair 2026-2029-cu illər üçün Strategiya” çərçivəsində həyata keçirilir.
Proqram müəssisələrin texnoloji və yaşıl transformasiyasını 4 əsas addım üzrə dəstəkləyir: diaqnostika, fərdi yol xəritəsinin hazırlanması, maliyyə resurslarına çıxış və icra zamanı ekspert dəstəyi.
Diaqnostika zamanı müəssisələrin istehsal prosesləri, texnoloji infrastrukturu, avtomatlaşdırma və rəqəmsallaşma səviyyəsi, enerji səmərəliliyi, resursların idarə olunması, tullantıların optimallaşdırılması və korporativ idarəetmə imkanları təhlil edilir.
Qiymətləndirmənin nəticələrinə əsasən hər bir müəssisə üçün transformasiyaya dair fərdiləşdirilmiş yol xəritəsi hazırlanır. Növbəti mərhələdə yol xəritəsində nəzərdə tutulan həllərin icrasına ekspert dəstəyi göstərilir və müəssisələrin zəruri maliyyə resurslarına çıxışının təmin olunmasına dəstək verilir.
