

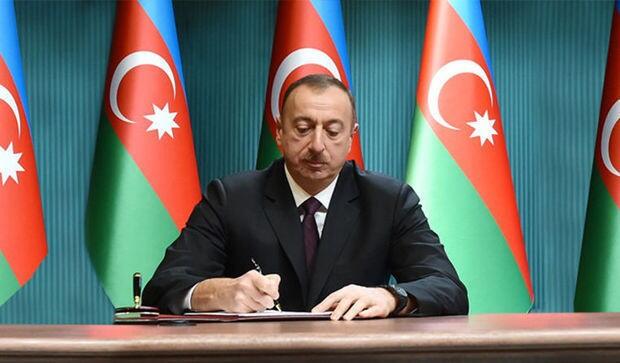
Prezident İlham Əliyev ƏDV-nin qaytarılması qaydasını təsdiq edib
“Fiziki şəxs olan istehlakçılar tərəfindən Azərbaycan Respublikasının ərazisində pərakəndə ticarət və ya ictimai iaşə fəaliyyəti göstərən şəxslərdən alınmış mallara (neft və qaz məhsulları istisna olmaqla) görə ödənilmiş ƏDV-nin qaytarılması Qaydası”nın təsdiq edilməsi haqqında
Azərbaycan Respublikası Prezidentinin Fərmanı
Azərbaycan Respublikası Konstitusiyasının 109-cu maddəsinin 32-ci bəndini rəhbər tutaraq, “Azərbaycan Respublikasının Vergi Məcəlləsində dəyişiklik edilməsi haqqında” Azərbaycan Respublikasının 2018-ci il 30 noyabr tarixli 1356-VQD nömrəli Qanununun tətbiqi və “Azərbaycan Respublikası Vergi Məcəlləsinin təsdiq edilməsi, qüvvəyə minməsi və bununla bağlı hüquqi tənzimləmə məsələləri haqqında” Azərbaycan Respublikası Qanununun və bu Qanunla təsdiq edilmiş Azərbaycan Respublikası Vergi Məcəlləsinin tətbiq edilməsi barədə” Azərbaycan Respublikası Prezidentinin 2000-ci il 30 avqust tarixli 393 nömrəli Fərmanında dəyişiklik edilməsi haqqında” Azərbaycan Respublikası Prezidentinin 2018-ci il 20 dekabr tarixli 414 nömrəli Fərmanının icrası ilə əlaqədar qərara alıram:
1. “Fiziki şəxs olan istehlakçılar tərəfindən Azərbaycan Respublikasının ərazisində pərakəndə ticarət və ya ictimai iaşə fəaliyyəti göstərən şəxslərdən alınmış mallara (neft və qaz məhsulları istisna olmaqla) görə ödənilmiş ƏDV-nin qaytarılması Qaydası” təsdiq edilsin (əlavə olunur).
2. Azərbaycan Respublikasının İqtisadiyyat Nazirliyi on beş gün müddətində:
2.1. “Dövlət satınalmaları haqqında” Azərbaycan Respublikasının Qanununa uyğun olaraq, bu Fərmanla təsdiq edilmiş Qaydanın 2.0.7-ci yarımbəndində nəzərdə tutulan operatoru seçsin;
2.2. bu Fərmanla təsdiq edilmiş Qaydanın 2.1.4-cü yarımbəndində nəzərdə tutulan müvəkkil bankı (bankları) Azərbaycan Respublikasının Maliyyə Nazirliyi və Azərbaycan Respublikasının Mərkəzi Bankı ilə razılaşdırmaqla müəyyən etsin;
2.3. fiziki şəxs olan istehlakçılar tərəfindən Azərbaycan Respublikasının ərazisində pərakəndə ticarət və ya ictimai iaşə fəaliyyəti göstərən şəxslərdən alınmış mallara (neft və qaz məhsulları istisna olmaqla) görə ödənilmiş ƏDV-nin qaytarılması sisteminin Azərbaycan Respublikasında tətbiqi ilə bağlı maarifləndirmə (təbliğat) işi aparılmasını təmin etsin;
2.4. bu Fərmandan irəli gələn digər məsələləri həll etsin.
3. Azərbaycan Respublikasının Maliyyə Nazirliyi:
3.1. istehlakçı tərəfindən ödənilmiş ƏDV-nin, bu Fərmanla təsdiq edilmiş Qaydanın tələblərinə uyğun olaraq, Azərbaycan Respublikası İqtisadiyyat Nazirliyinin xətti ilə dövlət büdcəsinə daxil olan ƏDV üzrə faktiki mədaxilin həmin məbləğ həddində azaldılması hesabına geri qaytarılmasını təmin etsin;
3.2. bu Fərmanla təsdiq edilmiş Qaydanın 5.9-cu bəndində nəzərdə tutulan rəyin formasını Azərbaycan Respublikasının İqtisadiyyat Nazirliyi ilə razılaşdırmaqla on beş gün müddətində təsdiq etsin.
4. Bütün mərkəzi və yerli icra hakimiyyəti orqanlarına, aidiyyəti dövlət qurumlarına tapşırılsın ki, bu Fərmandan irəli gələn vəzifələrin icrası ilə bağlı Azərbaycan Respublikasının İqtisadiyyat Nazirliyinə və digər səlahiyyətli dövlət qurumlarına kömək göstərilməsini təmin etsinlər.
İlham ƏLİYEV,
Azərbaycan Respublikasının Prezidenti
Bakı şəhəri, 21 mart 2020-ci il.
