

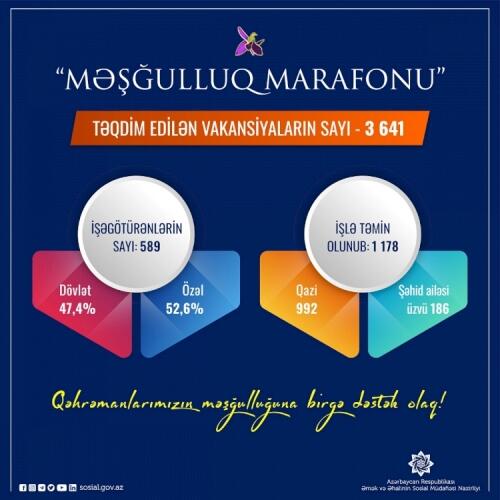
“Məşğulluq marafonu” çərçivəsində 1178 şəhid ailəsi üzvü və qazi işlə təmin olunub
Əmək və Əhalinin Sosial Müdafiəsi Nazirliyi tərəfindən bu ilin iyun ayında başlanılan “Məşğulluq marafonu”na indiyədək 589 işəgötürən (47,4 faizi dövlət, 52,6 faizi özəl) qoşularaq 3641 vakansiya təqdim edib.
Nazirliyin İctimaiyyətlə əlaqələr və kommunikasiya şöbəsindən verilən məlumata görə, “Qəhrəmanlarımızın məşğulluğuna birgə dəstək olaq!” devizi altında keçirilən marafonun məqsədi Vətən müharibəsi şəhidlərinin ailə üzvlərinin və müharibədə yaralanmış qazilərin məşğulluğuna dəstək verməkdir.
Marafona təqdim edilən vakansiyalar üzrə həmin kateqoriyalardan olan 1178 nəfər (186 şəhid ailəsi üzvü və 992 qazi) işlə təmin olunub. Hazırda da vakansiyalar üzrə göndərişlərin verilməsi davam edir.
“Məşğulluq marafonu”na qoşulmaq istəyən işəgötürənlər vakansiyaları barədə, işlə təmin olunmaq istəyən şəhid ailəsi üzvləri və Vətən müharibəsində yaralanmış qəhrəmanlarımız isə özləri haqqında məlumatları https://dma.gov.az/layiheler/mesgulluq-marafonu linkinə daxil olmaqla əldə etmək mümkündür.
