

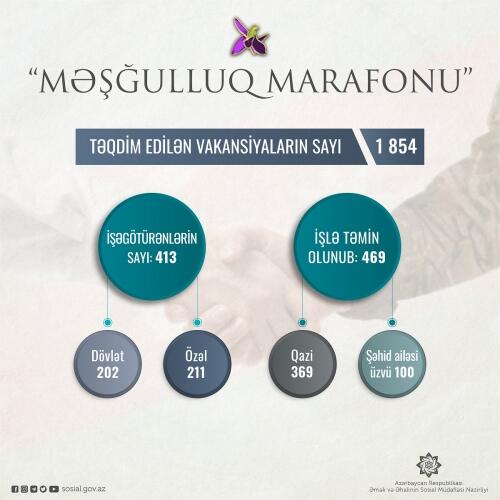
“Məşğulluq marafonu”na qoşulan işəgötürənlərin sayı 413-ə çatıb
Əmək və Əhalinin Sosial Müdafiəsi Nazirliyi tərəfindən başlanılan “Məşğulluq marafonu”na qoşulan və bununla şəhidlərin ailə üzvlərinin, Vətən müharibəsində yaralanmış qazilərin məşğulluğuna dəstəyini ifadə edən işəgötürənlərin sayı getdikcə artır.
Nazirliyin İctimaiyyətlə əlaqələr və kommunikasiya şöbəsindən verilən məlumata görə, marafonda iştirak edən işəgötürənlərin sayı artıq 413-ə çatıb. 202-si dövlət, 211-i özəl müəssisələr olan həmin işəgötürənlər tərəfindən marafona 1854 vakansiya təqdim edilib. Həmin vakansiyalar üzrə artıq 469 şəhid ailəsi üzvü və qazi işlə təmin olunub. Onlardan 369-u qazi, 100-ü şəhid ailəsi üzvləridir.
Hazırda vakansiyalar üzrə həmin kateqoriyalardan olan vətəndaşlara göndərişlərin verilməsi prosesi davam edir.
Marafona qoşulmaq istəyən işəgötürənlər vakansiyaları barədə, işlə təmin olunmaq istəyən şəhid ailəsi üzvləri və Vətən müharibəsində yaralanmış qəhrəmanlar isə özləri haqqında məlumatları https://dma.gov.az/layiheler/mesgulluq-marafonu linkinə daxil olmaqla qeyd edə bilərlər.
Qəhrəmanlarımızın məşğulluğuna birgə dəstək olaq!
