

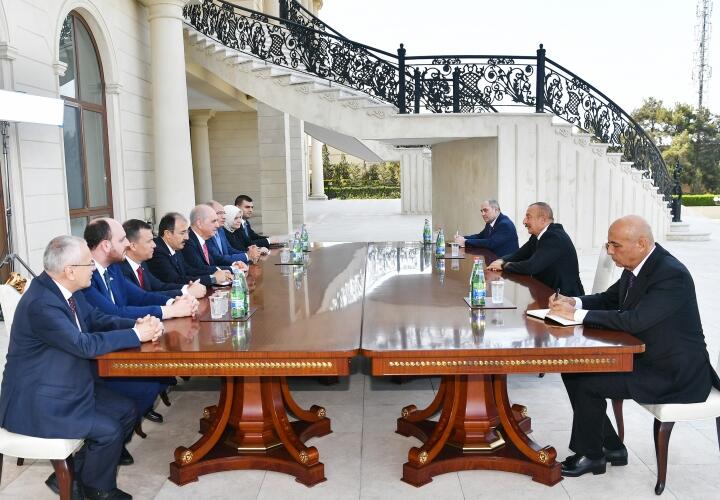
Prezident İlham Əliyev Türkiyənin Ədalət və İnkişaf Partiyası sədrinin birinci müavininin rəhbərlik etdiyi nümayəndə heyətini qəbul edib
Azərbaycan Respublikasının Prezidenti İlham Əliyev iyulun 26-da Türkiyənin Ədalət və İnkişaf Partiyası sədrinin birinci müavini Numan Kurtulmuşun rəhbərlik etdiyi nümayəndə heyətini qəbul edib.
AZƏRTAC xəbər verir ki, görüşdə Azərbaycanla Türkiyə arasında dostluq və qardaşlıq münasibətlərinin bütün sahələrdə uğurla inkişaf etdiyi bildirildi. Dövlət başçıları arasında mütəmadi təmasların əlaqələrimizin genişlənməsində xüsusi rolu vurğulanıb.
Söhbət zamanı Yeni Azərbaycan Partiyası ilə Ədalət və İnkişaf Partiyası arasında əməkdaşlıq məsələləri müzakirə olunub. Qeyd edilib ki, partiyalar arasında əlaqələr ikitərəfli münasibətlərin inkişafında mühüm rol oynayır. Eyni zamanda, ölkələrimizin müxtəlif qurumlarının nümayəndələrinin qarşılıqlı səfərlərinin əhəmiyyətinə toxunulub.
Görüşdə əməkdaşlığın perspektivləri ətrafında fikir mübadiləsi aparıldı, ölkələrimiz arasında münasibətlərin bundan sonra da genişlənəcəyinə əminlik ifadə olunub.
