

20 ildən sonra qlobal enerji tələbatının gündə 357 milyon bareli ötəcəyi proqnozlaşdırılır
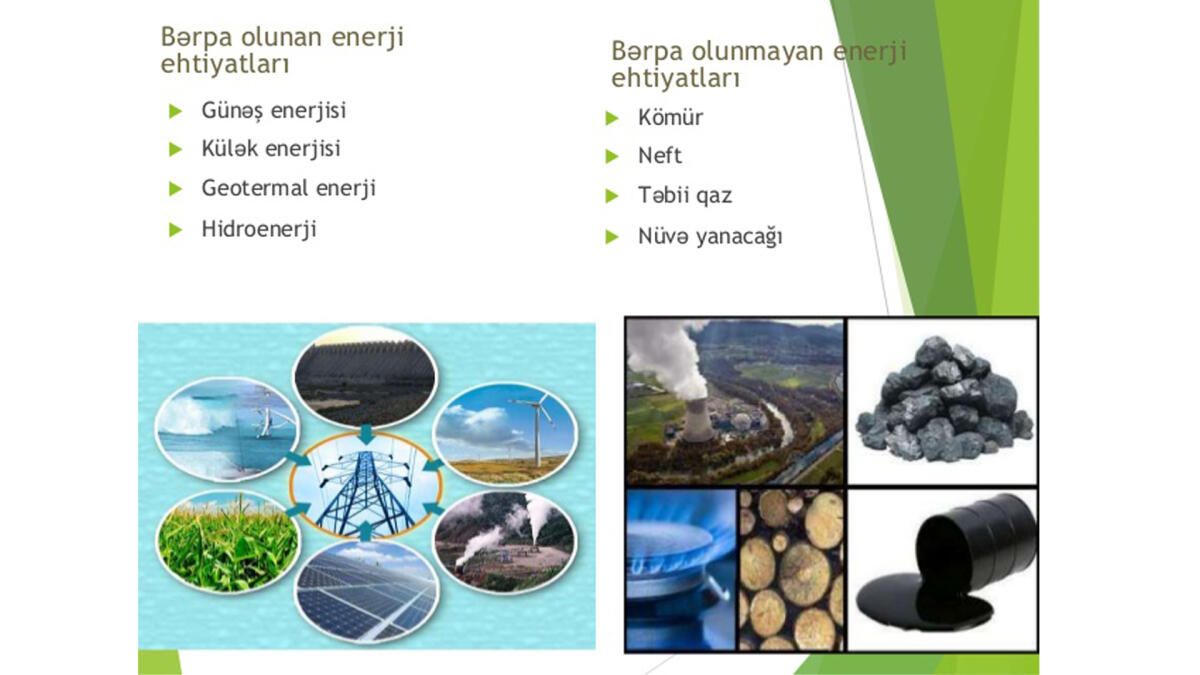
Neft İxrac edən Ölkələr Təşkilatının (OPEC) Ümumdünya Neft Outlook Hesabatına görə, 2040-cı ilə qədər qlobal enerji tələbatı hər il orta hesabla 1 faiz artaraq gündəlik 357,5 milyon barel neft ekvivalenti təşkil edəcək. 2040-cı ildə qalıq yanacaqlarının qlobal enerjidəki payı 75 faizi keçəcək. Qalıq yanacaqlar içində neft 28,2 faizlə birinci olacaq, onu 25,2 faizlə təbii qaz, 21,5 faizlə kömür izləyəcək. Enerji tələbatında bərpa olunan enerji mənbələrinin payı 2040-cı ilədək 19 faiz, nüvə enerjisinin payı isə 6,1 faiz olacaq.
İqtisadi Əməkdaşlıq və İnkişaf Təşkilatının (OECD) bölgəsinin enerji tələbatı hesabat dövründə azalaraq 3,1 milyon barel neft ekvivalentinə düşəcək, OECD üzv olmayan ölkələrdə isə gündəlik tələbat 74,8 milyon barel neft ekvivalentinədək artacaq.
Qlobal neft tələbatı 2040-cı ildə gündəlik 110,6 milyon barel olacaq. OECD bölgəsindəki tələbat 38,3 milyon barel, OECD üzv olmayan ölkələrin neftə olan tələbatı isə gündəlik 72,3 milyon barelə çatacaq.
