

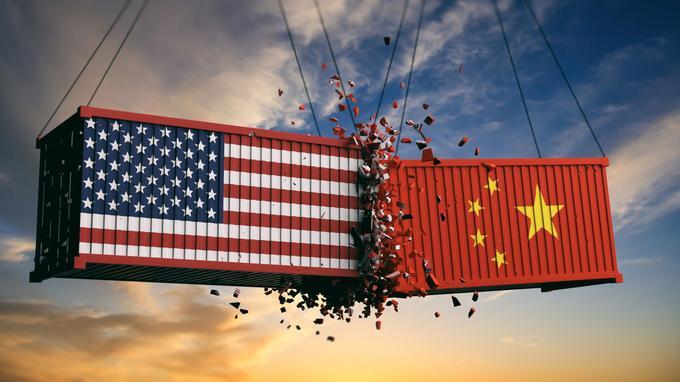
ABŞ 300 milyard dollarlıq Çin malına 10 faizlik gömrük rüsumu tətbiq edəcək
"Çinlə ABŞ arasında qarşılıqlı rüsumların tətbiqinin nəticələri ilə bağlı bütün məsuliyyət ABŞ-ın üzərinə düşür". Çinin Kommersiya Nazirliyi ABŞ prezidenti Donald Trampın sentyabrın 1-dən etibarən daha 300 milyard dollarlıq Çin malına 10 faizlik gömrük rüsumu tətbiq olunacağı barədə verdiyi açıqlamanı şərh edərkən bu fikirləri bəyan edib. Bu addımın Osakadakı G-20 sammitində əldə olunmuş ikitərəfli razılaşmadan geri addım olduğunu qeyd edən nazirlik ABŞ tərəfinin ticarətdə gərginliyi artırmasının dünya iqtisadiyyatına mənfi təsir göstərəcəyini vurğulayıb: "Ticarət müharibəsində qaliblər ola bilməz".
Xatırladaq ki, bu ilin may ayında ABŞ hökuməti 200 milyard dollarlıq Çin malına rüsumları 10 faizdən 25 faizə qaldırmış, Çin hökuməti isə bu il iyunun 1-dən 60 milyard dollarlıq ABŞ malına rüsum tətbiq etdiklərini bildirmişdi. Ötən ayın sonunda Osakada keçirilmiş G-20 sammitində iki ölkə liderlərinin görüşü zamanı ABŞ prezidenti məqbul ticarət razılaşmasına hazır olduqlarını bildirmişdi.
