

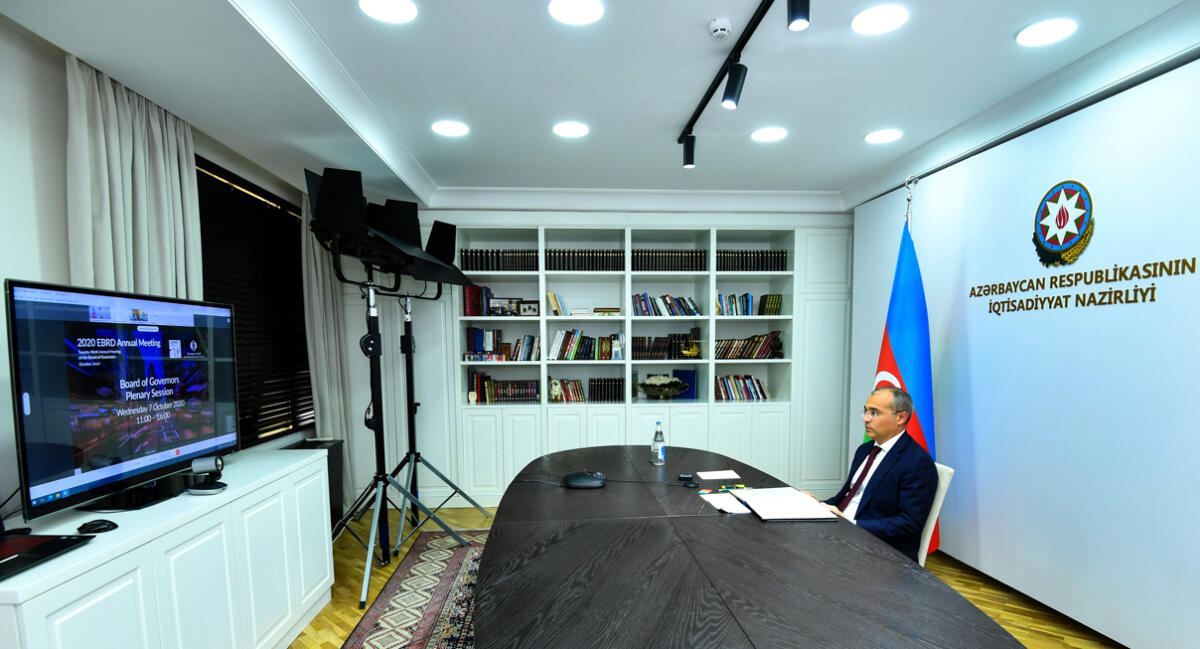
AYİB-in Müdirlər Şurasının 29-cu illik toplantısı keçirilib
Avropa Yenidənqurma və İnkişaf Bankının (AYİB) üzv ölkələrin nümayəndələrinin, həmçinin beynəlxalq təşkilatların təmsilçilərinin iştirakı ilə videokonfrans formatında Bankın Müdirlər Şurasının 29-cu illik toplantısı keçirilib.
Müdirlər Şurasının plenar sessiyasında AYİB-ə üzv ölkələrin nümayəndələrinın çıxışları dinlənilib.
Tədbirdə çıxış edən AYİB-də Azərbaycandan müdir, İqtisadiyyat naziri Mikayıl Cabbarov Azərbaycanın Bankla əlaqələrin inkişafına önəm verdiyini, AYİB-in hər zaman ölkəmiz üçün etibarlı və önəmli tərəfdaş olduğunu vurğulayıb. 2019-cu ilin noyabr ayında Azərbaycan AYİB-in donor ölkələr icmasına qoşulmaqla Bankla tərəfdaşlığını daha da möhkəmləndirib. İqtisadiyyat naziri koronavirus pandemiyasının Azərbaycan iqtisadiyyatına təsirini azaltmaq məqsədilə həyata keçirilən genişmiqyaslı sosial-iqtisadi dəstək tədbirləri barədə məlumat verib, postpandemiya dövründə rəqəmsal iqtisadiyyat, kənd təsərrüfatı və emal sənayesi, tikinti, mədən sənayesi, neft-kimya, nəqliyyat-logistika, ticarət, turizm, İKT və s. sahələrin inkişafının əsas prioritetlər kimi müəyyənləşdirildiyini diqqətə çatdırıb. Qeyd edilib ki, Azərbaycan yeni çağırışları adekvat qarşılamaq üçün kifayət qədər resurslara malikdir, eyni zamanda beynəlxalq maliyyə institutlarının, o cümlədən AYİB-in təklif etdiyi dəstək tədbirlərini də dəyərləndirir. Bu baxımdan, AYİB-in “Həmrəylik Paketi” xüsusilə qeyd edilməlidir.
Plenar sessiyada özəl sektorun, xüsusilə kiçik və orta biznesin inkişafı, özəlləşdirmə, dövlət müəssisələrinin rəqabət qabiliyyətinin və şəffaflığının yüksəldilməsi, dövlət-özəl tərəfdaşlığının genişləndirilməsi və rəqəmsal iqtisadiyyatın inkişafı sahələrində Azərbaycanla AYİB-in əməkdaşlıq imkanları diqqətə çatdırılıb.
Mikayıl Cabbarov vurğulayıb ki, Azərbaycanın regional inkişaf təşəbbüslərinə baxmayaraq, Ermənistanın ölkəmizə qarşı işğalçılıq siyasəti bölgədə iqtisadi əməkdaşlığın genişləndirilməsinə, iqtisadi potensialın tam reallaşmasına ciddi maneələr yaradır. Ermənistan bu ilin sentyabrın 27-dən Azərbaycana qarşı növbəti təxribatlara başlayıb. İşğalçı ölkənin əsas hədəfi isə mülki əhali və obyektlərdir. Ölkəmizin vətəndaşlarının təhlükəsizliyini təmin etmək məqsədilə beynəlxalq humanitar hüquq çərçivəsində apardığı əks-hücum əməliyyatı Azərbaycanın öz ərazisində həyata keçirilir. Bir daha diqqətə çatdırılıb ki, Ermənistan silahlı qüvvələrinin Azərbaycanın Dağlıq Qarabağ və ətraf bölgələrini işğalı regional sülh və təhlükəsizlik üçün real təhdiddir.
Dünya ictimaiyyəti beynəlxalq hüquq və normalara əsaslanan prinsipial mövqe nümayiş etdirməli, Ermənistanın Azərbaycana qarşı təxribatlarını qətiyyətlə pisləməli, təcavüzkar ölkəni humanitar hüquq çərçivəsində götürdüyü öhdəliklərə, beynəlxalq hüquqa riayət etməyə məcbur etməlidir.
Toplantıda AYİB-in strateji istiqamətləri ilə bağlı fikir mübadiləsi aparılıb, 2021-2025-ci illər üzrə Strateji və Kapital Çərçivəsi təsdiq edilib, Bankın Müdirlər Şurasının növbəti il üzrə institusional tərkibi müəyyənləşdirilib.
Azərbaycan nümayəndələri həmçinin, AYİB Müdirlər Şurasının 29-cu illik toplantısı çərçivəsində keçirilmiş digər tədbirlərdə də iştirak ediblər.


