

Şəhidlərin ailə üzvlərinə verilən maddi yardımların 10 min manatadət hissəsinin gəlir vergisindən azad edilməsi təklif olunur
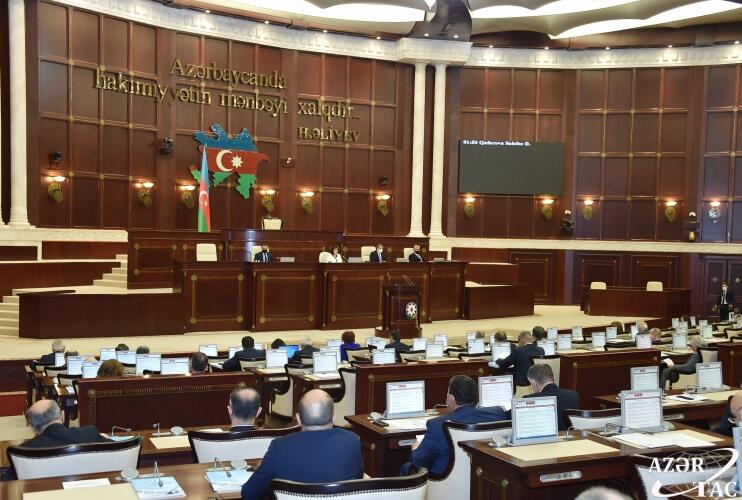
Milli Məclisin iclasında Vergi Məcəlləsinə dəyişikliklərlə bağlı qanun layihəsi birinci oxunuşda qəbul edilib.
Qanun layihəsi parlamentin noyabrın 17-də keçirilən iclasında qəbul edilib.
Məcəlləyə təklif olunmuş dəyişikliklərin əsas istiqamətləri sahibkarlıq fəaliyyətinin təşviq edilməsi, vergitutma bazasının genişləndirilməsi, sosial xarakterli güzəştlər vasitəsilə əhalinin maliyyə-vergi yükünün azaldılması, vergi uçotunun, vergitutma və vergi nəzarəti mexanizmlərinin təkmilləşdirilməsi, sahibkarlıq subyektlərinə vergi təşviqlərinin verilməsi və sair istiqamətləri əhatə edir.
Sosial xarakterli güzəştlər vasitəsilə əhalinin vergi yükünün azaldılması istiqamətində verilmiş təkliflərdən biri şəhid olmuş şəxslərin ailə üzvlərinə və Azərbaycan Respublikasının azadlığı, suverenliyi və ərazi bütövlüyü uğrunda aparılan hərbi əməliyyatlar nəticəsində əlilliyi müəyyən edilmiş hərbi qulluqçulara verilən maddi yardımın 10.000 manatadək olan hissəsinin gəlir vergisindən azad edilməsidir.
Məlum olduğu kimi, hədiyyələrin, təhsil və ya müalicə haqlarını ödəmək üçün maddi yardımın, birdəfəlik müavinətin dəyərinin 1.000 manatadək olan hissəsi gəlir vergisindən azaddır və bu azadolma sosial statusundan asılı olmayaraq, maddi yardım alan bütün fiziki şəxslərə tətbiq edilir.
Şəhid olmuş şəxslərin ailə üzvlərinə və hərbi əməliyyatlar nəticəsində əlil olmuş hərbi qulluqçulara və mülki şəxslərə dövlət tərəfindən göstərilən diqqət və qayğının davamı olaraq bu kateqoriyaya aid fiziki şəxslərə verilən və məqsədli təyinatından asılı olmayaraq, maddi yardımların 10.000 manatadək olan hissəsinin gəlir vergisindən azad edilməsi təklif olunur.
Gəlir vergisi üzrə təklif edilən digər bir dəyişiklik ölkə daxilində müalicə haqlarını, o cümlədən cərrahiyyə əməliyyatının haqqını ödəmək üçün maddi yardımın, birdəfəlik müavinətin dəyərinin 10.000 manatadək olan hissəsi, xaricdə müalicə haqlarını, o cümlədən cərrahiyyə əməliyyatının haqqını ödəmək üçün maddi yardımın, birdəfəlik müavinətin dəyərinin 40.000 manatadək olan hissəsinin gəlir vergisindən azad edilməsidir.
Vergi Məcəlləsi qüvvəyə mindiyi 2001-ci ildən etibarən müalicə haqlarının dəyərinin 1.000 manatadək olan hissəsi, xaricdə müalicə haqlarını ödəmək üçün maddi yardımın, müavinətin dəyərinin 2.000 manatadək olan hissəsi gəlir vergisindən azad edilib. Ötən dövr ərzində tibb sahəsində qiymət artımları, habelə cərrahiyyə əməliyyatlarının mövcud qiymətləri nəzərə alınaraq ölkə daxilində həmin məbləğlərin 1.000 manatdan 10.000 manata, xüsusilə xarici ölkələrdə müalicə haqlarının, o cümlədən cərrahiyyə əməliyyatlarının məbləği yüksək olduğundan 2.000 manatdan 40.000 manatadək artırılması təklif edilib.
Bu Qanun 2022-ci il yanvarın 1-dən qüvvəyə minir.
