

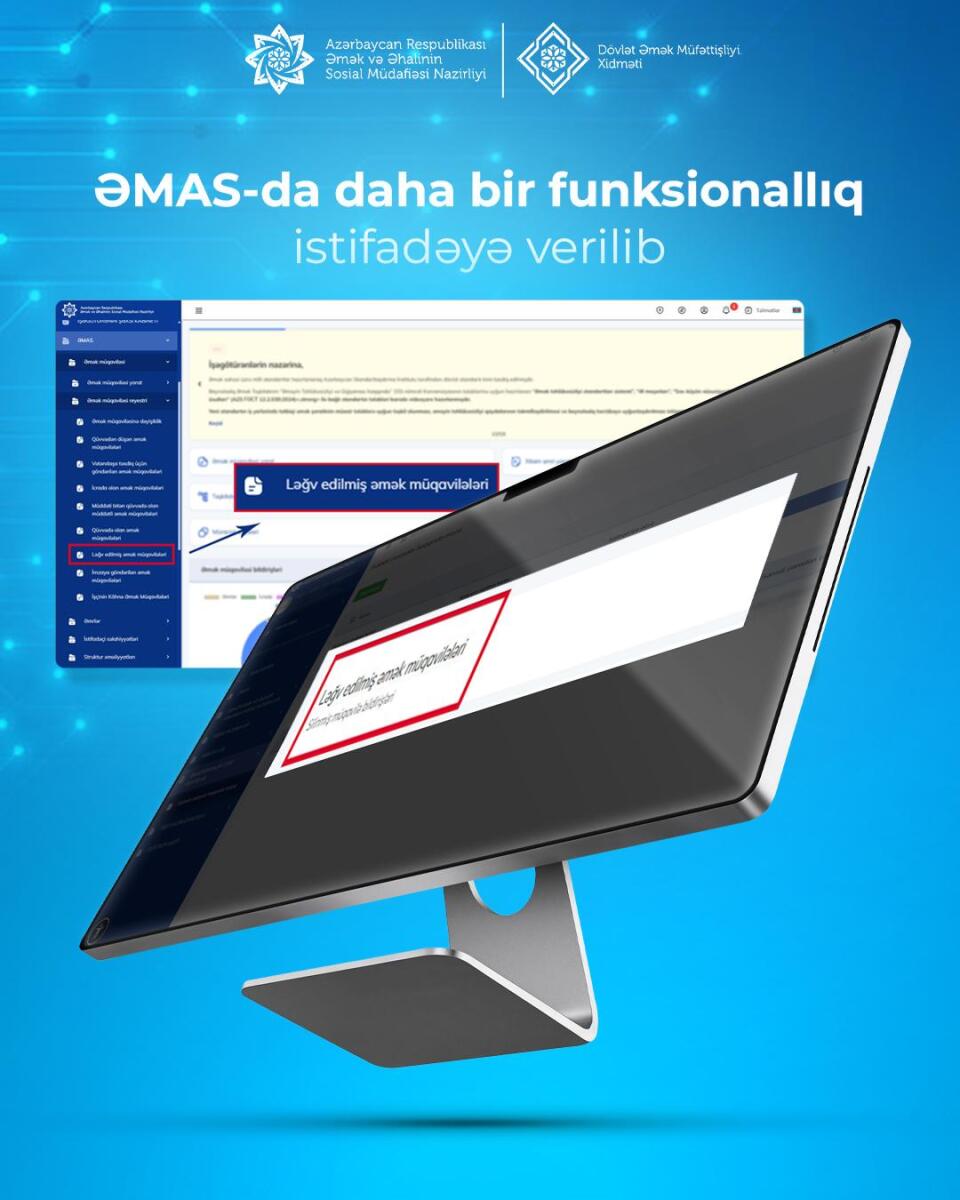
ƏMAS-da əmək müqaviləsinə dəyişikliklərin təsdiqi ilə bağlı yeni qayda qüvvəyə minib
Əmək və Əhalinin Sosial Müdafiəsi Nazirliyinin “Əmək və Məşğulluq” altsistemində (ƏMAS) əmək müqavilələrinə edilən dəyişikliklərin elektron qaydada təsdiqlənməsi ilə bağlı yeni mexanizm tətbiq olunub.
Yeni qaydaya əsasən işəgötürən tərəfindən əmək müqaviləsinə edilən hər bir dəyişiklik 48 saat ərzində həm işəgötürən, həm də işçi tərəfindən elektron qaydada imzalanmalıdır.
Müəyyən edilmiş müddətdə tərəflərdən biri sənədi təsdiqləmədiyi halda, sistem dəyişiklik layihəsini avtomatik olaraq "Ləğv edilmiş əmək müqavilələri" bölməsinə yönləndirir. Bu halda dəyişiklik hüquqi qüvvəyə minmir və əmək müqaviləsində heç bir yenilənmə baş vermir.
Bu səbəbdən işəgötürənlərə və işçilərə ƏMAS üzərindən göndərilən əmək müqaviləsi dəyişikliklərini mütəmadi izləmələri və onları 48 saat ərzində elektron qaydada təsdiqləmələri tövsiyə olunur.Tətbiq edilən yeni mexanizm əmək münasibətlərinin elektron mühitdə daha operativ idarə olunmasına, sənədlərin rəsmiləşdirilməsi prosesinin sürətləndirilməsinə və imzalanma zamanı yarana biləcək gecikmələrin aradan qaldırılmasına xidmət edir.
