

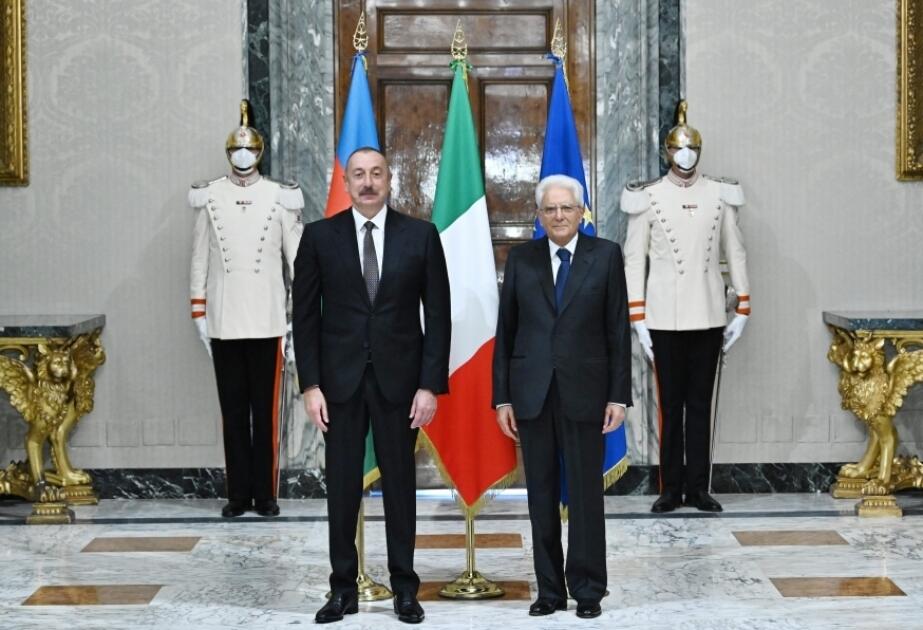
Prezident İlham Əliyev: “Azərbaycan-İtaliya münasibətlərinin bugünkü səviyyəsi məmnunluq doğurur”
Qarşılıqlı etimada və xoş ənənələrə əsaslanan Azərbaycan-İtaliya münasibətlərinin bugünkü səviyyəsi məmnunluq doğurur. Güclü siyasi əlaqələrimiz gündən-günə genişlənən ticari, iqtisadi, enerji, təhsil, mədəni və digər sahələrdə əməkdaşlığımızın və çoxölçülü strateji tərəfdaşlığımızın təməlini təşkil edir. Bu da öz növbəsində, dövlətlərimizin maraqlarına və xalqlarımızın mənafelərinə xidmət edərək onları bir-birinə daha da yaxınlaşdırır.
Bu fikirlər Prezident İlham Əliyevin 2 İyun – Respublika Günü münasibətilə İtaliya Prezidenti Sercio Mattarellaya ünvanladığı təbrik məktubunda yer alıb.
Məktubda deyilir: “İtaliya Azərbaycanın əsas ticarət tərəfdaşıdır. İqtisadi sahədə səmərəli fəaliyyətimizin yüksələn xətlə inkişaf etməsi bizi sevindirir. Bunun da əsas tərkib hissələrindən birini enerji sahəsində uğurlu və davamlı əməkdaşlığımız təşkil edir. Şadam ki, bu istiqamətdə birgə atdığımız addımlar Avropanın enerji təhlükəsizliyinə töhfə verərək, eyni zamanda, Azərbaycan-İtaliya əməkdaşlığını möhkəmləndirir”. (AZƏRTAC)
